Lettre des gestionnaires
3e trimestre 2026 — Jacques Berghmans et Félix Berghmans
Avant-propos
Cher lecteur,
Il y a trois mois, j’écrivais que l’économie mondiale ainsi que la profitabilité des entreprises étaient en meilleure posture que certains titres de presse ne le suggéraient. Ces tendances se sont confirmées au dernier trimestre grâce aux secteurs technologique et financier qui ont continué de soutenir les bénéfices des entreprises. La croissance économique mondiale ainsi que l'emploi dans beaucoup de régions se sont maintenus. Contrairement aux six premiers mois, les bourses mondiales ont fait du surplace cet été, les bonnes nouvelles économiques n'ayant pas suffi à compenser le comportement erratique de l'administration américaine et les tensions croissantes sur le marché obligataire mondial.
Fin août, le regain de tensions entre les États-Unis et l’Iran a renvoyé le pétrole au-delà des 100 dollars le baril et les rendements des obligations d’État ont grimpé presque partout. Au Japon, le taux à dix ans a atteint 3 % pour la première fois depuis 1996. En Allemagne, les taux évoluent à leur plus haut niveau depuis quinze ans. Et la BCE a de nouveau relevé ses taux en septembre.
La hausse des taux change les règles du jeu. Quand l’argent n’est plus gratuit,
les investisseurs s’intéressent davantage à la trésorerie qu’une entreprise génère
aujourd’hui qu’aux bénéfices qu’elle promet dans dix ans. Plus que jamais, nous nous
concentrons sur les liquidités générées par les entreprises dans nos investissements.
Une entreprise qui finance sa propre croissance, rémunère ses actionnaires et ne
dépend pas du bon vouloir de ses banquiers reste la meilleure protection que je
connaisse dans un monde incertain.
Jacques Berghmans
Performance des marchés et situation macroéconomique au T3 2026
ACTIONS
Comme souvent ces dernières années, la bourse mondiale s'est montrée bien moins agitée que l'actualité ne le laissait croire. Malgré les tensions géopolitiques au Moyen-Orient et en Europe, les variations du prix du pétrole et la hausse généralisée des taux d'intérêt, les marchés actions mondiaux ont terminé le trimestre en légère hausse. La plupart des régions ont fini dans le vert ou à l'équilibre.
Le graphique ci-dessous montre un renversement des performances régionales par rapport au premier semestre. Après six premiers mois très décevants, la Chine (MSCI China) a signé la meilleure performance du trimestre. Les marchés émergents hors Chine ont connu le mouvement inverse. Partis en flèche en début d'année, ils ont perdu plus de 15 % en moins d'un mois en juillet, plombés par la chute des valeurs sud-coréennes de puces mémoire. Les autres régions ont peu bougé.
Performance des bourses mondiales au T3 2026
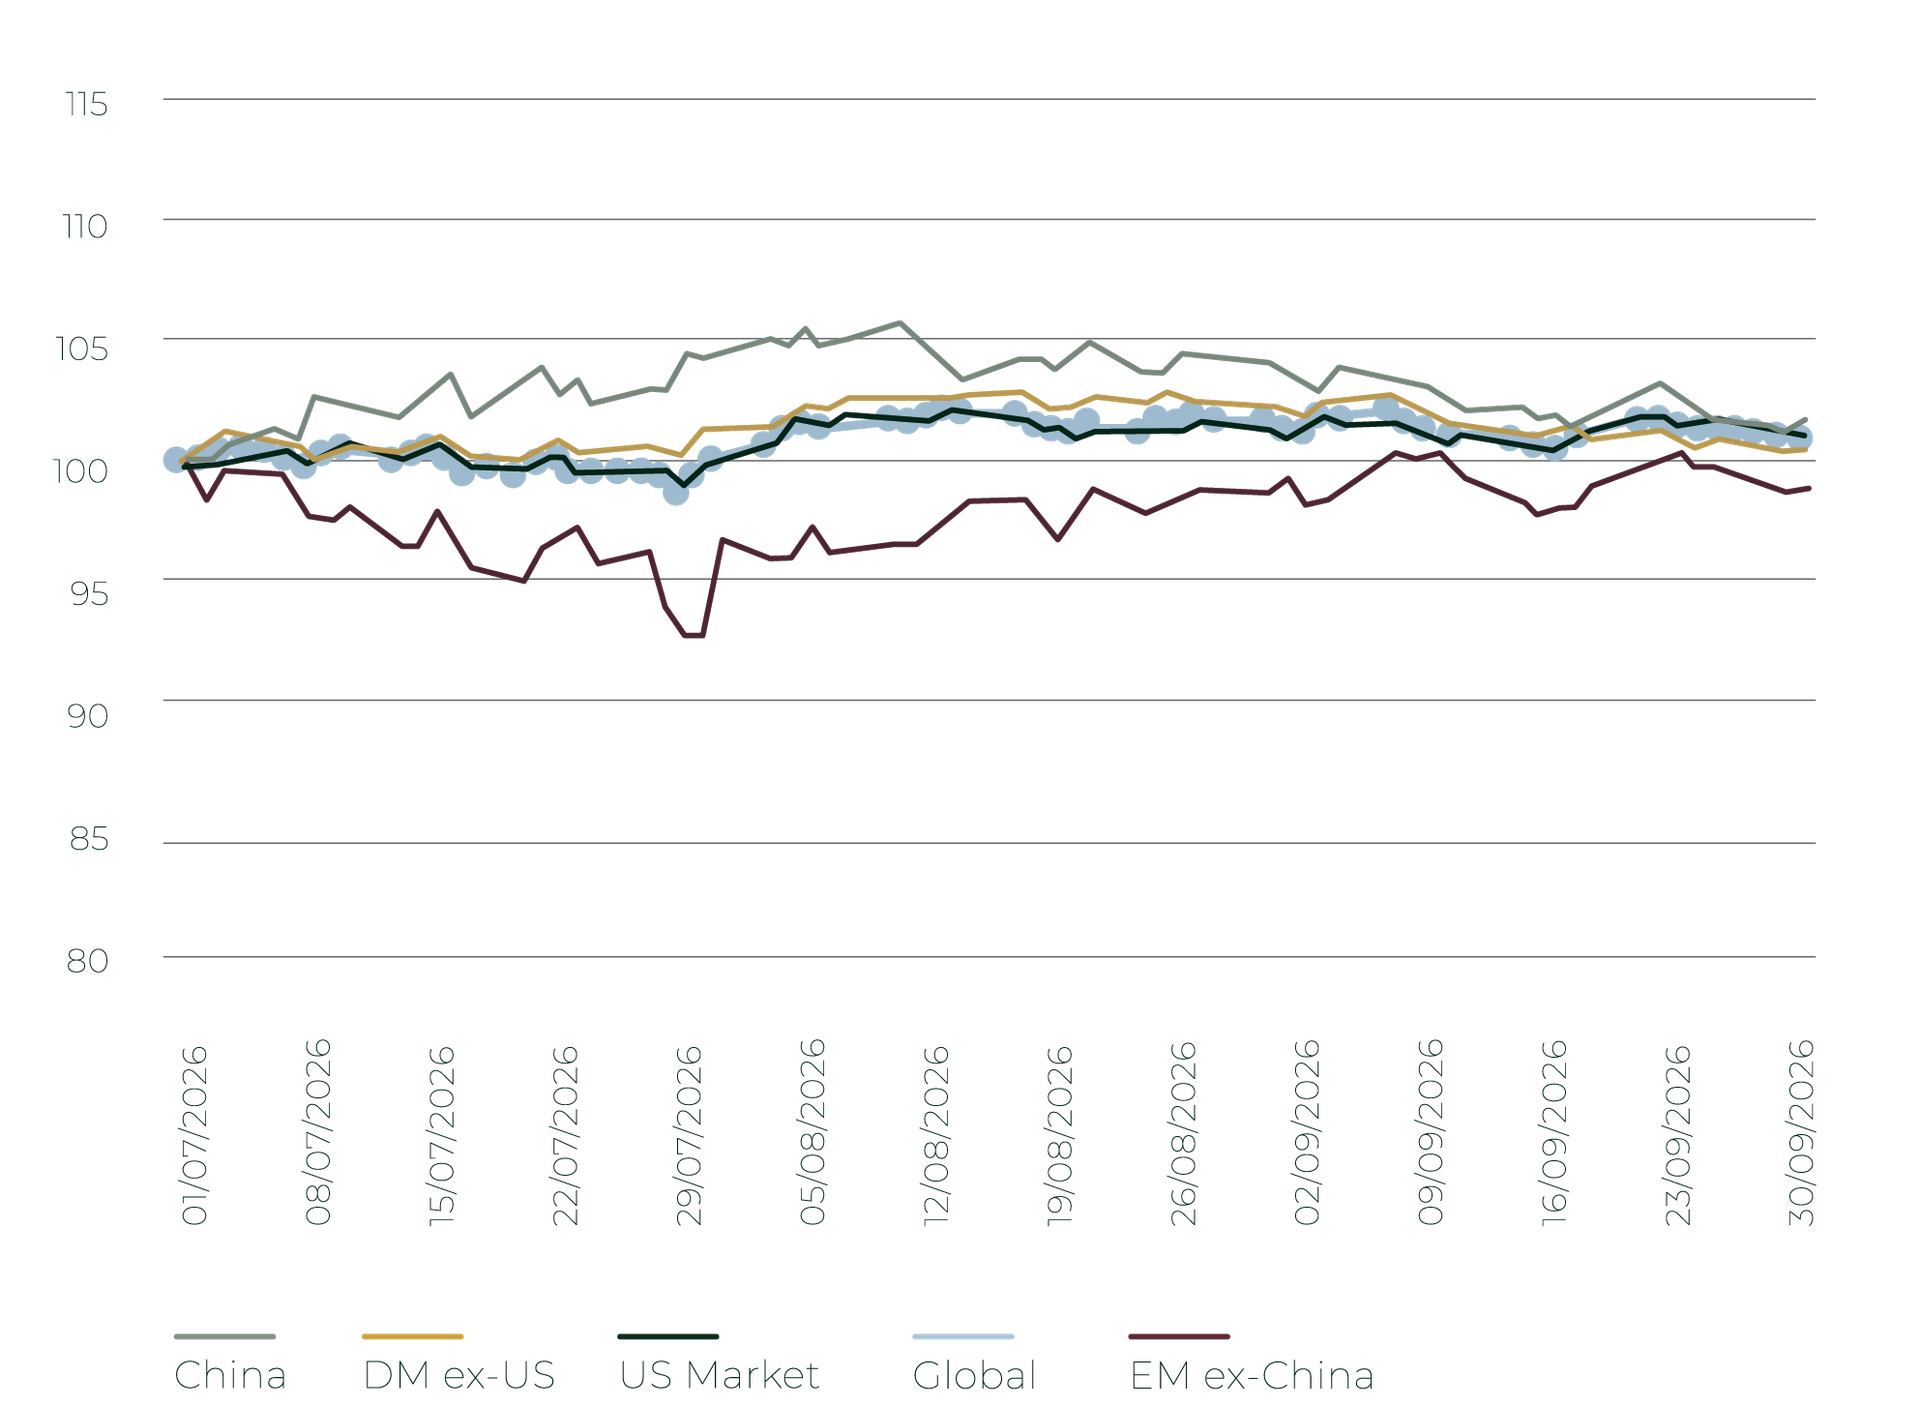
SOURCE : BLOOMBERG, TREETOP, MSCI
En bourse, nous recommandons à nos clients de toujours regarder au-delà de la performance à trois mois, mais ce trimestre comporte néanmoins des leçons à retenir :
◦ Méfiez-vous des secteurs et des régions à la mode. En début d'année, la Corée du Sud était le grand marché le plus performant au monde. En juillet, c'est elle qui a le plus lourdement chuté. Un investisseur novice peut se laisser séduire par les performances passées. Mais si l'on rappelle que les performances passées ne préjugent pas des performances futures, ce n'est pas par hasard.
◦ Ne condamnez jamais définitivement une région ou un secteur. Les mauvaises entreprises finissent par faire faillite. Mais il est rare qu'un secteur entier déçoive indéfiniment, et plus rare encore qu'un pays le fasse. Il y a trois ans à peine, beaucoup considéraient les actions sud-coréennes comme d'éternelles retardataires. Elles ont ensuite généré des rendements remarquables, jusqu'à la correction de juillet. Plus près de chez nous, les banques européennes ont traversé une décennie perdue après la crise financière de 2008, avant d'afficher de très solides rendements ces dernières années.
Nous cherchons à éviter ces pièges. Nous adoptons une approche mondiale : elle réduit la volatilité, et dans une économie mondialisée, les opportunités se trouvent partout. Nous évitons aussi les stratégies thématiques centrées sur un seul secteur. L'intelligence artificielle, la robotique ou la génétique ont de quoi enthousiasmer. Mais des paris concentrés, sans critères de valorisation stricts, comportent un risque excessif, surtout après une longue envolée.
SITUATION MACRÉCONOMIQUE
23 SEPTEMBRE 2026
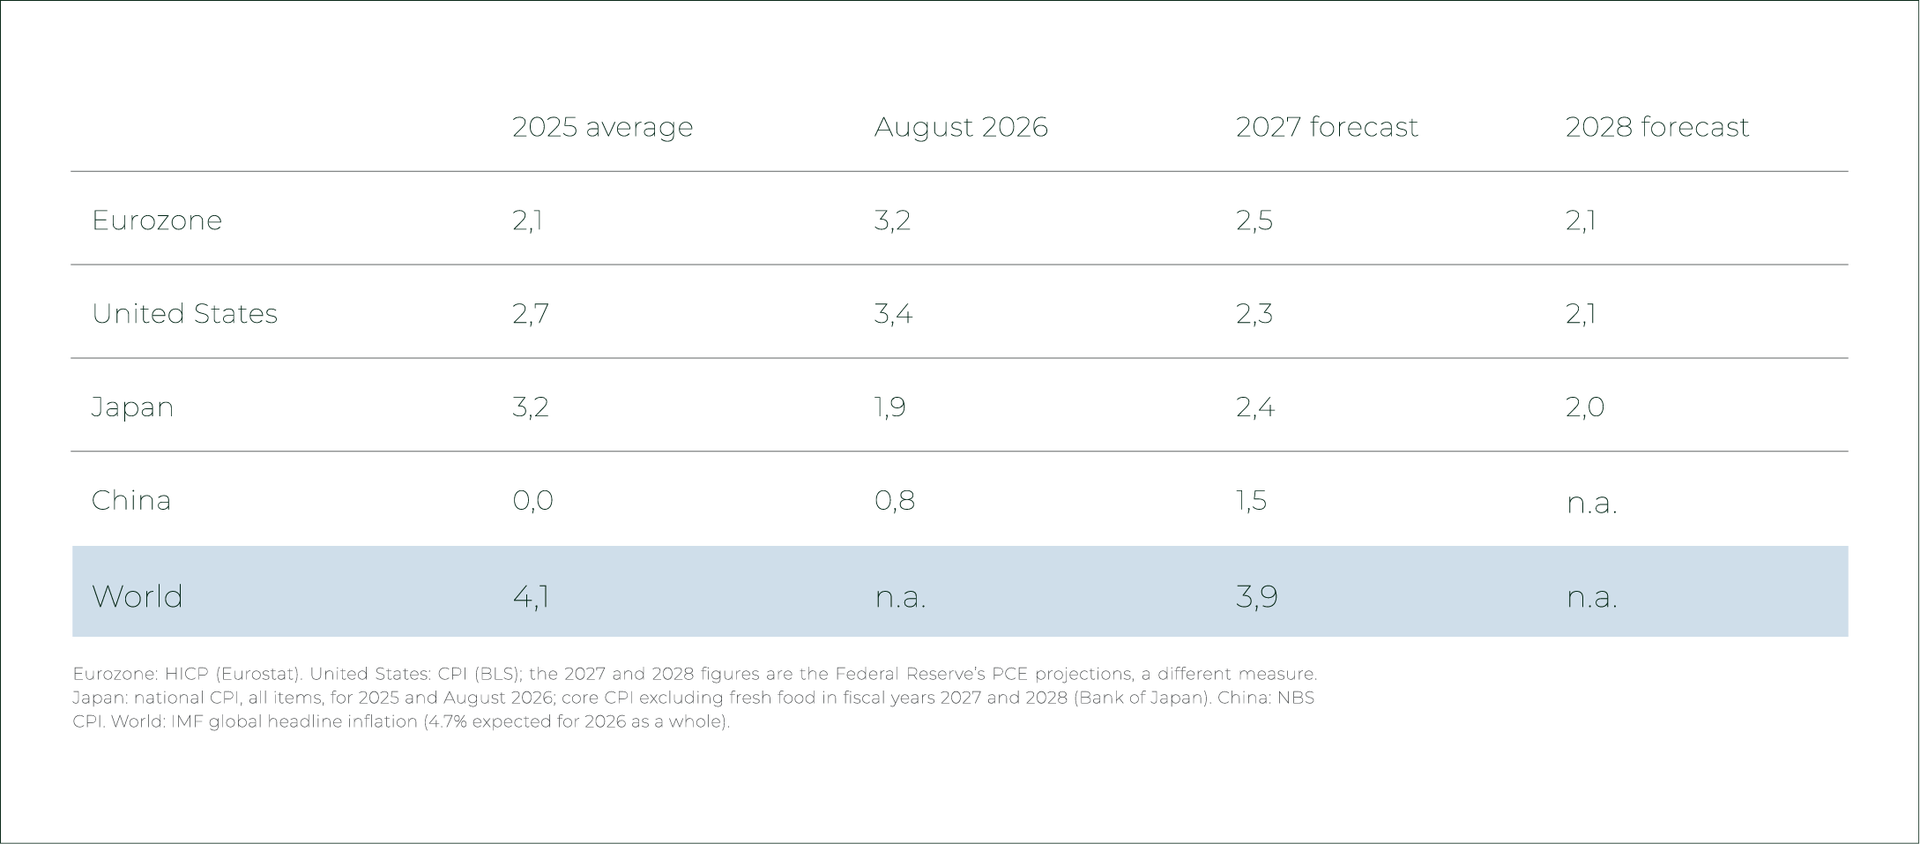
Le grand changement du trimestre, c'est le retour de l'inflation. La guerre au Moyen-Orient en est la cause principale, la vague d'investissements dans l'intelligence artificielle y contribue dans une moindre mesure. Dans la zone euro, l'inflation a atteint 3,2 % en août, avec des prix de l'énergie en hausse de plus de 14 % sur un an. Aux États-Unis, elle a grimpé à 3,4 %. Même des économies déflationnistes comme la Chine et le Japon ont vu leurs prix augmenter en août.
Performance des marchés et situation macroéconomique au T3 2026
ACTIONS
Comme souvent ces dernières années, la bourse mondiale s'est montrée bien moins agitée que l'actualité ne le laissait croire. Malgré les tensions géopolitiques au Moyen-Orient et en Europe, les variations du prix du pétrole et la hausse généralisée des taux d'intérêt, les marchés actions mondiaux ont terminé le trimestre en légère hausse. La plupart des régions ont fini dans le vert ou à l'équilibre.
Le graphique ci-dessous montre un renversement des performances régionales par rapport au premier semestre. Après six premiers mois très décevants, la Chine (MSCI China) a signé la meilleure performance du trimestre. Les marchés émergents hors Chine ont connu le mouvement inverse. Partis en flèche en début d'année, ils ont perdu plus de 15 % en moins d'un mois en juillet, plombés par la chute des valeurs sud-coréennes de puces mémoire. Les autres régions ont peu bougé.
Performance des bourses mondiales au T3 2026
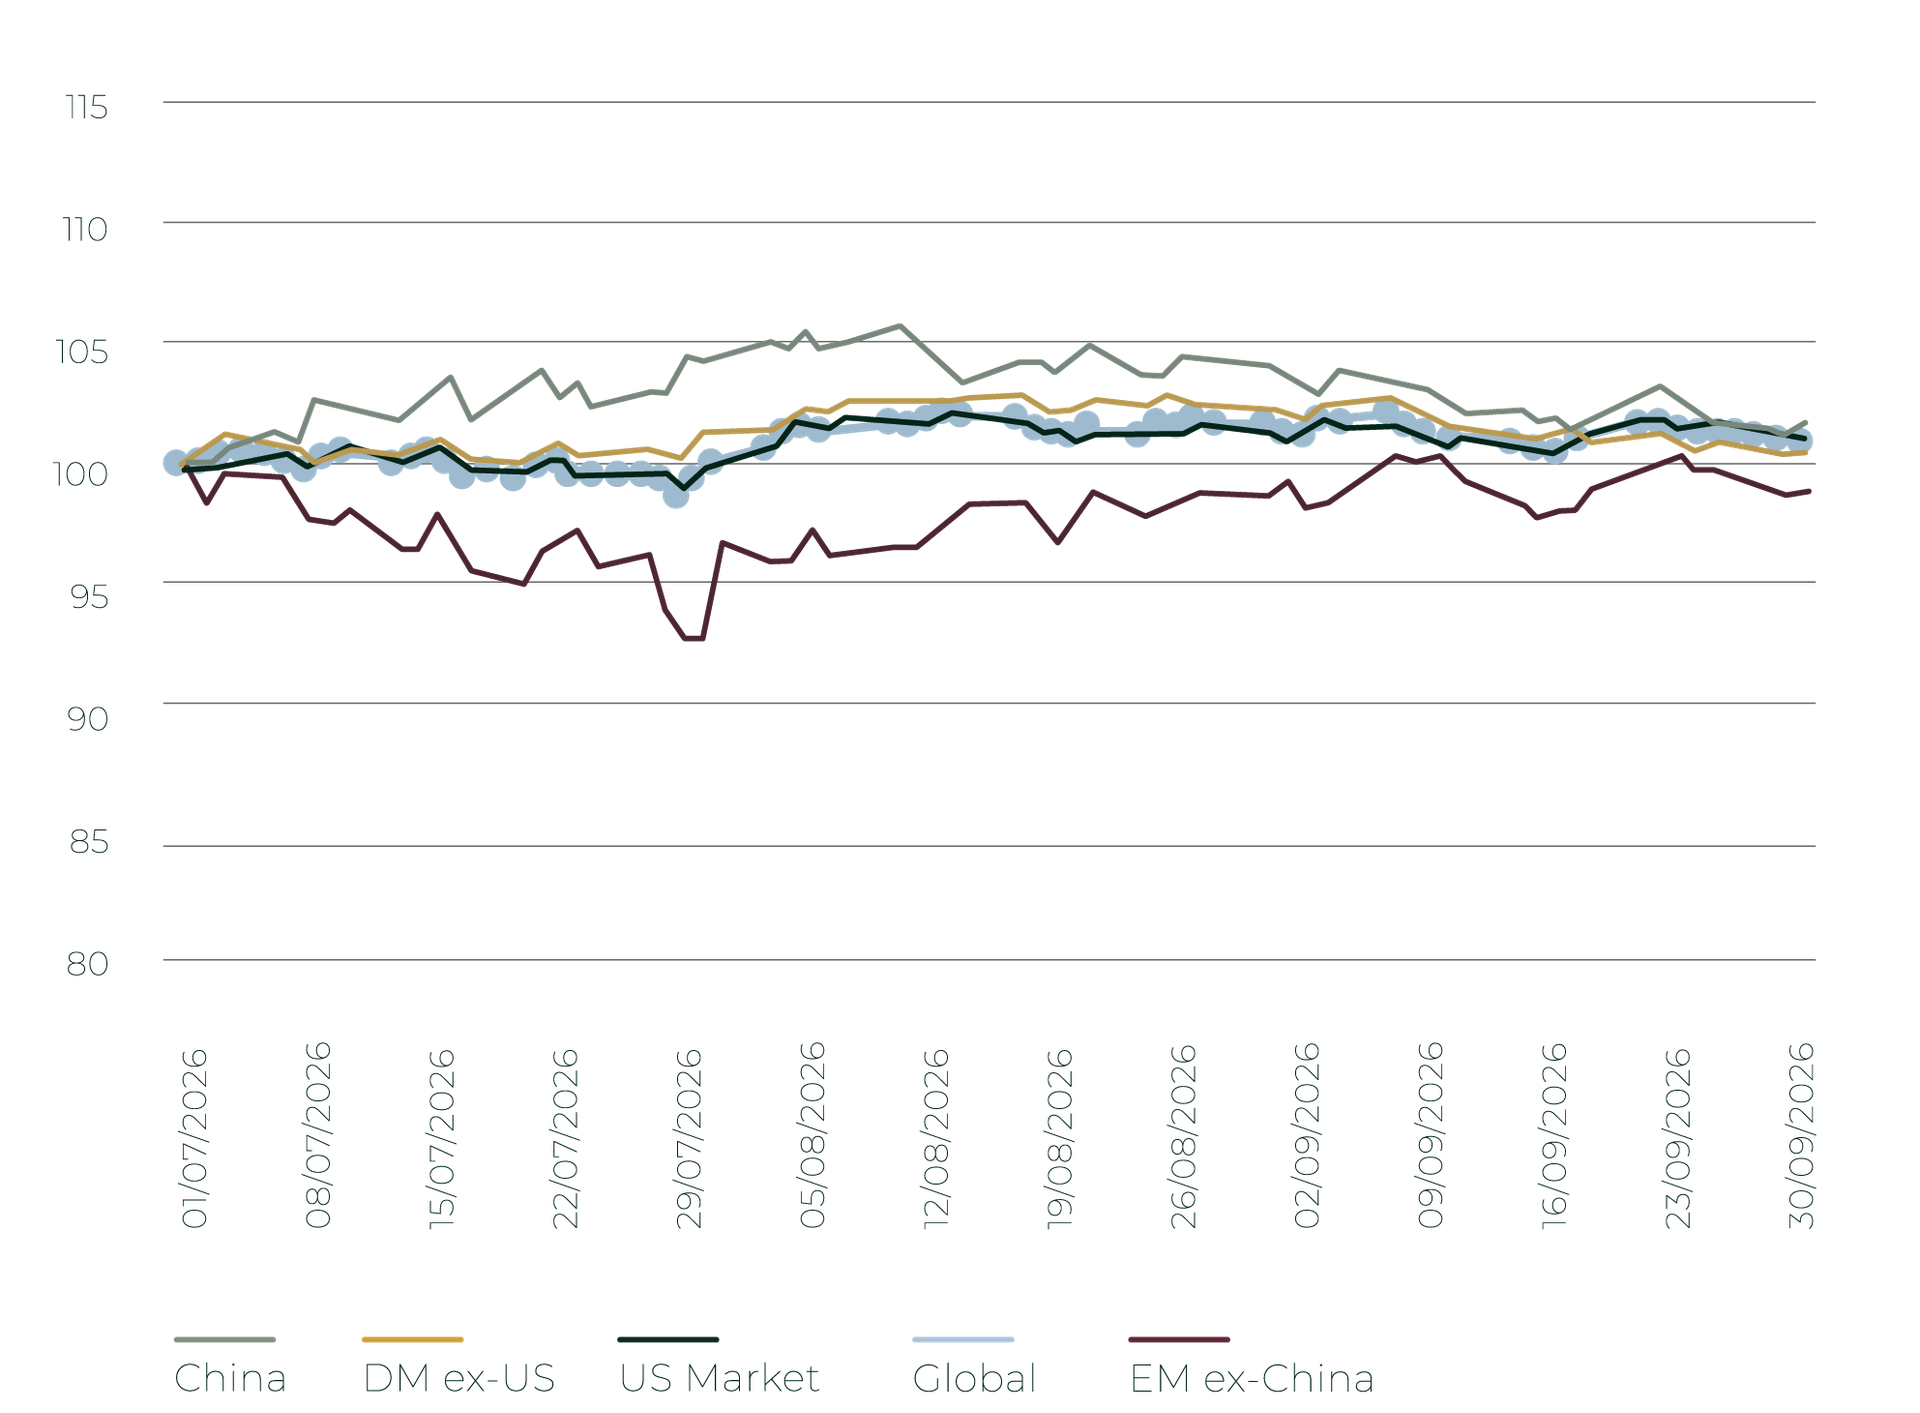
SOURCE : BLOOMBERG, TREETOP, MSCI
En bourse, nous recommandons à nos clients de toujours regarder au-delà de la performance à trois mois, mais ce trimestre comporte néanmoins des leçons à retenir :
◦ Méfiez-vous des secteurs et des régions à la mode. En début d'année, la Corée du Sud était le grand marché le plus performant au monde. En juillet, c'est elle qui a le plus lourdement chuté. Un investisseur novice peut se laisser séduire par les performances passées. Mais si l'on rappelle que les performances passées ne préjugent pas des performances futures, ce n'est pas par hasard.
◦ Ne condamnez jamais définitivement une région ou un secteur. Les mauvaises entreprises finissent par faire faillite. Mais il est rare qu'un secteur entier déçoive indéfiniment, et plus rare encore qu'un pays le fasse. Il y a trois ans à peine, beaucoup considéraient les actions sud-coréennes comme d'éternelles retardataires. Elles ont ensuite généré des rendements remarquables, jusqu'à la correction de juillet. Plus près de chez nous, les banques européennes ont traversé une décennie perdue après la crise financière de 2008, avant d'afficher de très solides rendements ces dernières années.
Nous cherchons à éviter ces pièges. Nous adoptons une approche mondiale : elle réduit la volatilité, et dans une économie mondialisée, les opportunités se trouvent partout. Nous évitons aussi les stratégies thématiques centrées sur un seul secteur. L'intelligence artificielle, la robotique ou la génétique ont de quoi enthousiasmer. Mais des paris concentrés, sans critères de valorisation stricts, comportent un risque excessif, surtout après une longue envolée.
SITUATION MACRÉCONOMIQUE
23 SEPTEMBRE 2026
Le grand changement du trimestre, c'est le retour de l'inflation. La guerre au Moyen-Orient en est la cause principale, la vague d'investissements dans l'intelligence artificielle y contribue dans une moindre mesure. Dans la zone euro, l'inflation a atteint 3,2 % en août, avec des prix de l'énergie en hausse de plus de 14 % sur un an. Aux États-Unis, elle a grimpé à 3,4 %. Même des économies déflationnistes comme la Chine et le Japon ont vu leurs prix augmenter en août.
À la suite de l’augmentation de l’inflation, la plupart des banques centrales ont relevé leurs taux. Aux États-Unis, la Réserve fédérale (« Fed ») a voté une hausse lors de sa réunion de septembre, malgré les pressions de l'administration Trump en faveur d'une baisse. Le 10 septembre, la Banque centrale européenne a porté son taux de dépôt à 2,50 %. La Banque du Japon a relevé le sien à 1,25 %, du jamais vu depuis 31 ans.
La croissance, elle, a mieux résisté que prévu. L'économie américaine progresse à un rythme soutenu, portée par la consommation et les investissements dans l'intelligence artificielle, et le chômage reste stable autour de 4,2 %. La zone euro a crû de 0,4 % au deuxième trimestre, soit le double de ce qu'attendaient les économistes.
Pour l'investisseur en bourse mondiale, la croissance est une bonne nouvelle. Elle ouvre aux entreprises de nouvelles occasions de se développer et, au bout du compte, de dégager des bénéfices plus élevés à distribuer à leurs actionnaires. L'inflation, à l'inverse, est l'ennemie de l'épargnant : la plupart des ménages et des entreprises souffrent d'une hausse rapide des prix. Relever les taux reste un mal nécessaire pour la combattre. Mais des taux plus élevés pèsent sur les multiples de valorisation et mettent sous pression les États, les ménages et les entreprises trop endettés.
La fin de l'argent gratuit : la hausse des taux dans le monde
« Les taux d'intérêt sont aux prix des actifs ce que la gravité est à la pomme. »
Warren Buffett
« Les taux d'intérêt sont aux prix des actifs ce que la gravité est à la pomme. »
Warren Buffett
UN MOUVEMENT MONDIAL SYNCHRONISÉ
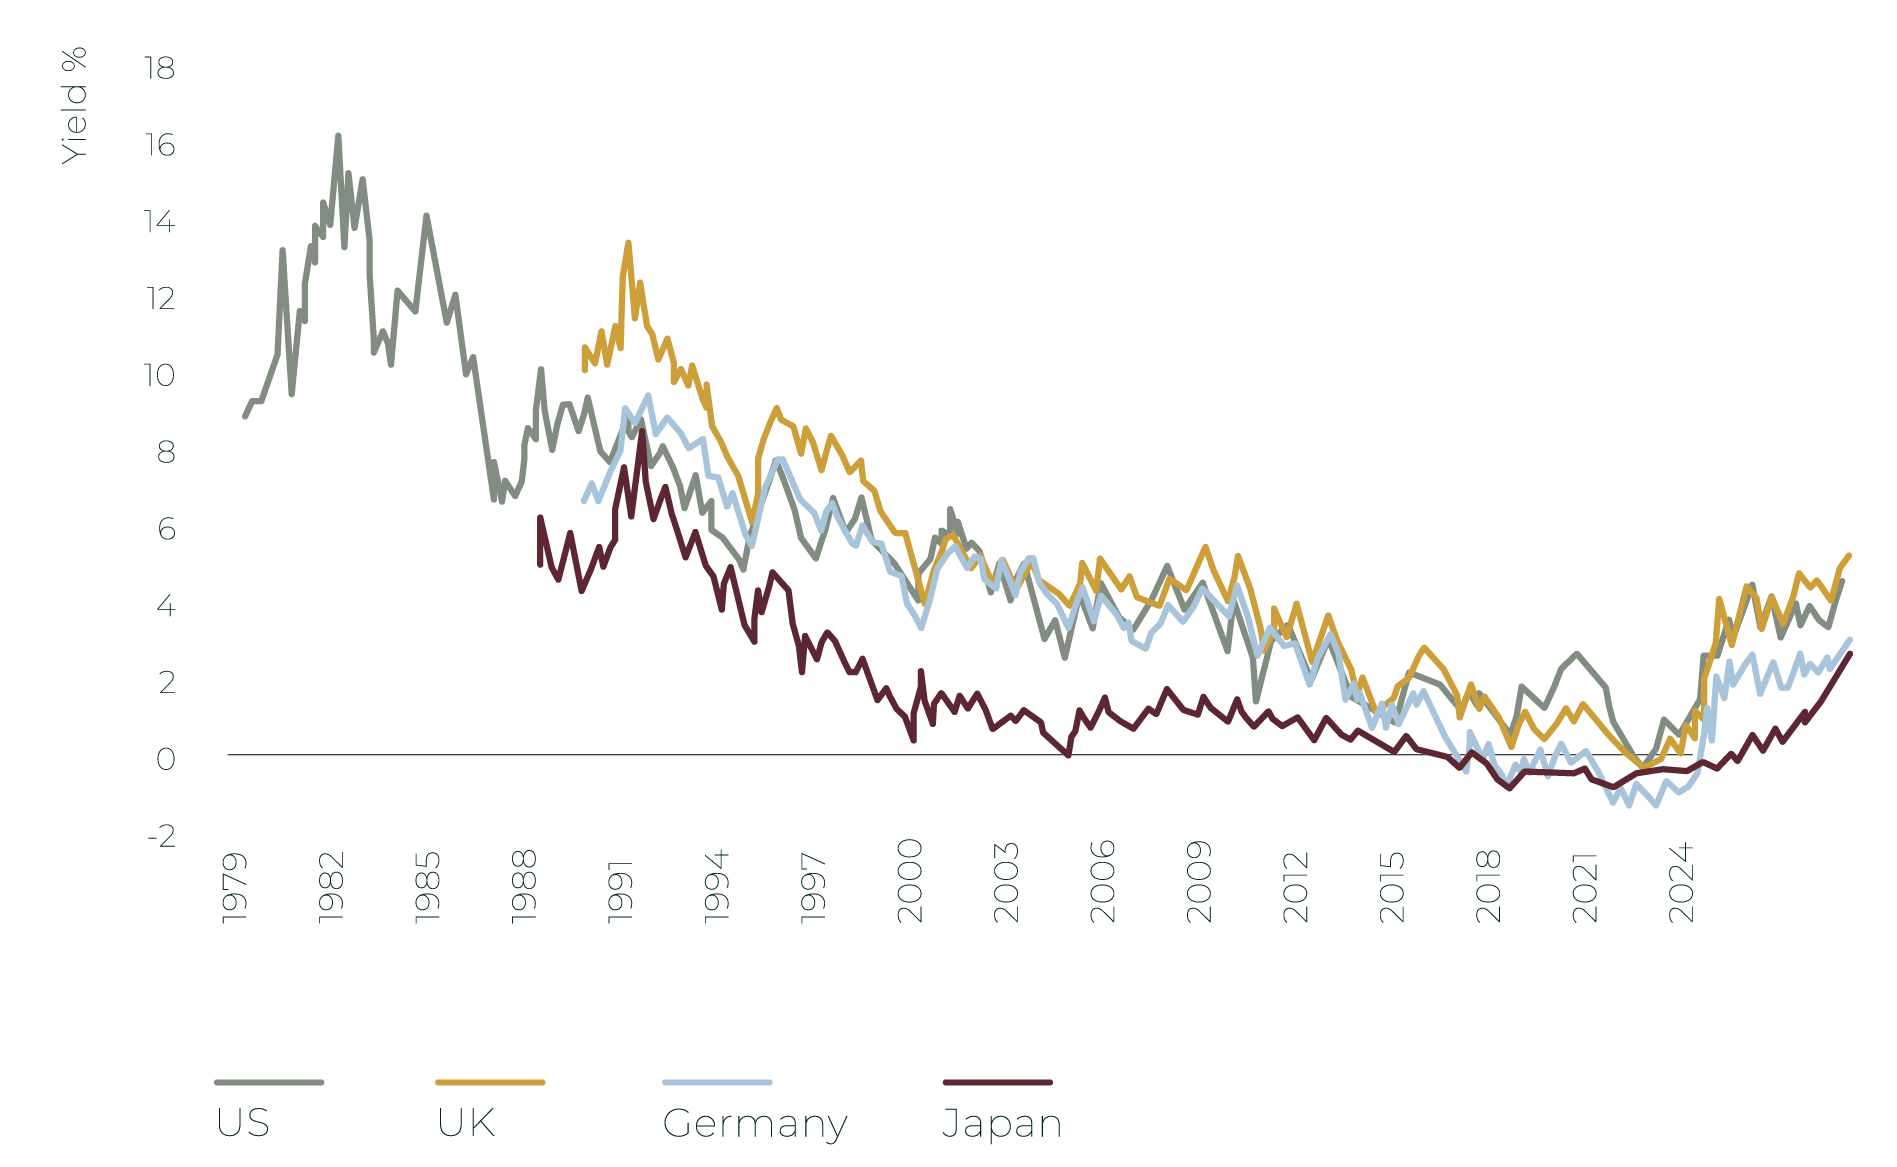
Pendant plus de dix ans après la crise financière de 2008, les investisseurs ont vécu dans un monde de taux nuls, parfois négatifs. Auparavant, la plupart d'entre eux n'avaient connu que des taux en baisse, comme le montre le graphique ci-dessous. Ce monde est désormais derrière nous. Les récents dépassements d'inflation en Occident nous font penser que les taux resteront élevés plus longtemps.
Rendements des obligations d’État à 10 ans
Des rendements durablement plus élevés pèsent sur la valeur de tous les actifs. Chez TreeTop, nous pensons donc que les dix prochaines années ne ressembleront pas aux dernières décennies. Acheter des actifs et attendre ne suffira probablement plus pour se constituer un patrimoine, et certaines stratégies aux excellents historiques de long terme pourraient décevoir. Mais rester à l'écart des marchés dans un environnement plus inflationniste, c'est voir fondre son pouvoir d'achat.
POURQUOI LES TAUX MONTENT,
ET CE QUE CELA CHANGE POUR CHAQUE CLASSE D'ACTIFS
Plusieurs forces sont à l'œuvre, et nous pensons que la plupart ne disparaîtront pas de sitôt. Le retour de l’inflation pousse les rendements à la hausse. Les États lourdement endettés et les entreprises d'intelligence artificielle ont des besoins de capitaux croissants, ce qui accentue encore la pression.
Les taux d'intérêt sont le prix de l'argent, et tout actif finit par se mesurer à eux. Si un dépôt bancaire quasi sans risque rapporte près de 4 %, les investisseurs exigeront naturellement davantage pour prendre du risque. Les mathématiques le confirment. Dans un monde à taux zéro, 100 euros valent autant aujourd’hui que dans un, cinq ou dix ans. À l'autre extrême, avec un taux de 7 %, 100 euros perçus dans dix ans ne valent que 51 euros aujourd'hui.
Cette règle simple a des effets considérables sur les différentes classes d'actifs.
UN MOUVEMENT MONDIAL SYNCHRONISÉ
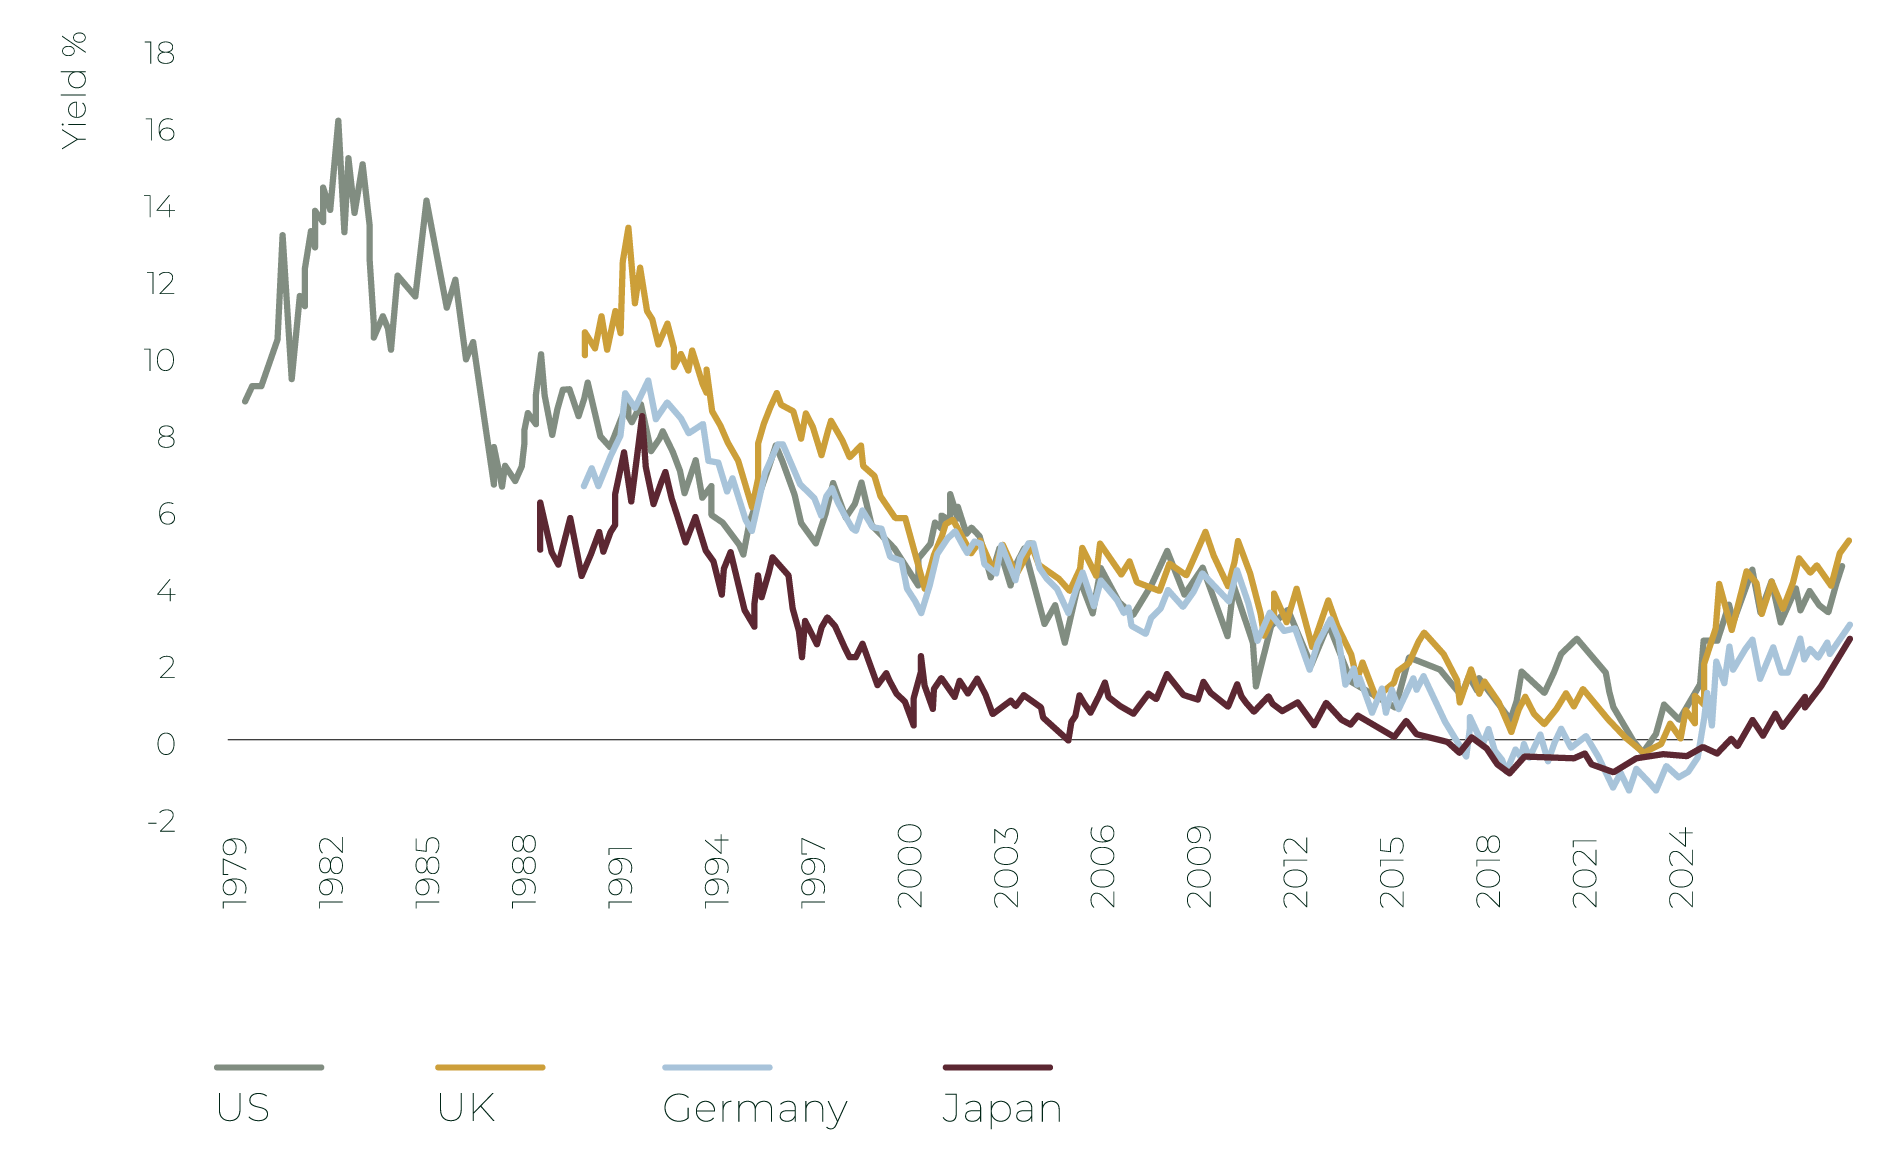
Pendant plus de dix ans après la crise financière de 2008, les investisseurs ont vécu dans un monde de taux nuls, parfois négatifs. Auparavant, la plupart d'entre eux n'avaient connu que des taux en baisse, comme le montre le graphique ci-dessous. Ce monde est désormais derrière nous. Les récents dépassements d'inflation en Occident nous font penser que les taux resteront élevés plus longtemps.
Rendements des obligations d’État à 10 ans
SOURCE : BLOOMBERG, TREETOP
Des rendements durablement plus élevés pèsent sur la valeur de tous les actifs. Chez TreeTop, nous pensons donc que les dix prochaines années ne ressembleront pas aux dernières décennies. Acheter des actifs et attendre ne suffira probablement plus pour se constituer un patrimoine, et certaines stratégies aux excellents historiques de long terme pourraient décevoir. Mais rester à l'écart des marchés dans un environnement plus inflationniste, c'est voir fondre son pouvoir d'achat.
POURQUOI LES TAUX MONTENT,
ET CE QUE CELA CHANGE POUR CHAQUE CLASSE D'ACTIFS
Plusieurs forces sont à l'œuvre, et nous pensons que la plupart ne disparaîtront pas de sitôt. Le retour de l’inflation pousse les rendements à la hausse. Les États lourdement endettés et les entreprises d'intelligence artificielle ont des besoins de capitaux croissants, ce qui accentue encore la pression.
Les taux d'intérêt sont le prix de l'argent, et tout actif finit par se mesurer à eux. Si un dépôt bancaire quasi sans risque rapporte près de 4 %, les investisseurs exigeront naturellement davantage pour prendre du risque. Les mathématiques le confirment. Dans un monde à taux zéro, 100 euros valent autant aujourd’hui que dans un, cinq ou dix ans. À l'autre extrême, avec un taux de 7 %, 100 euros perçus dans dix ans ne valent que 51 euros aujourd'hui.
Cette règle simple a des effets considérables sur les différentes classes d'actifs.
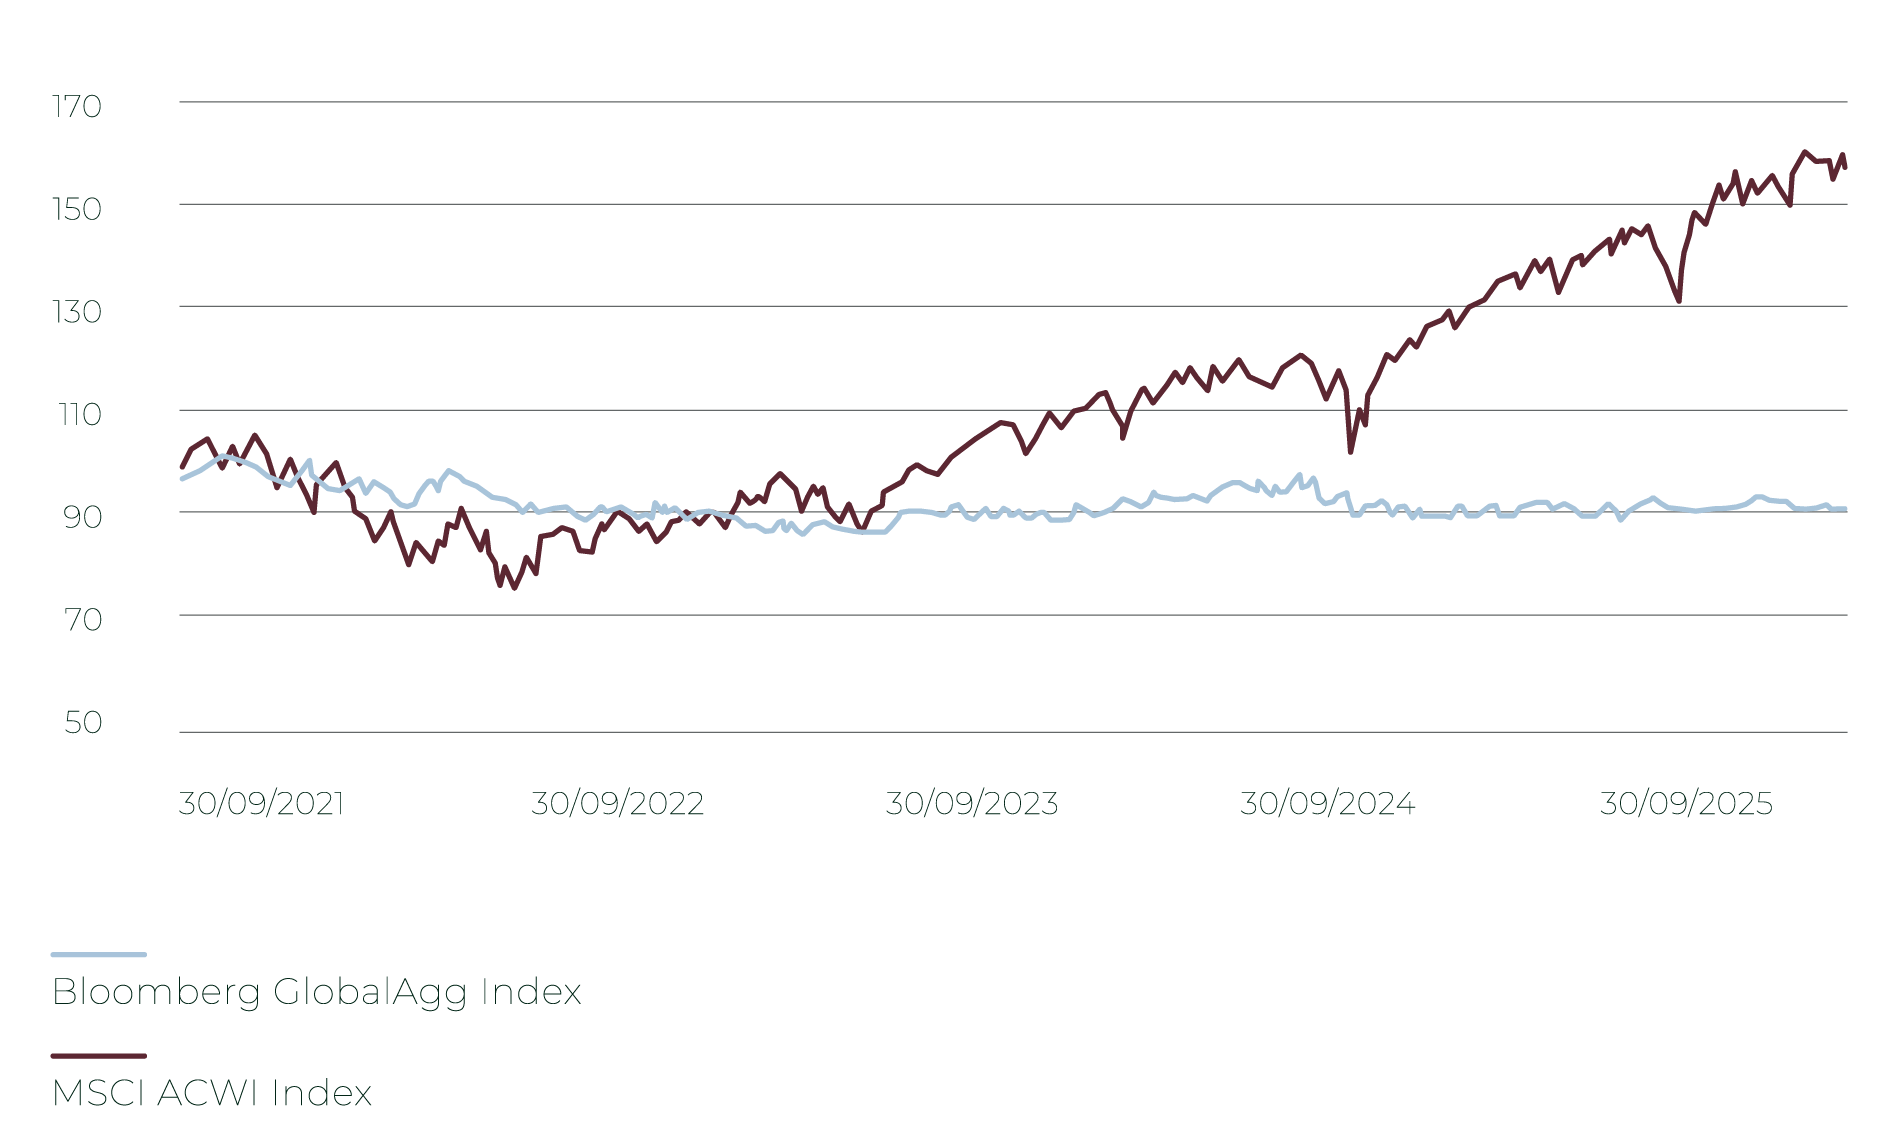
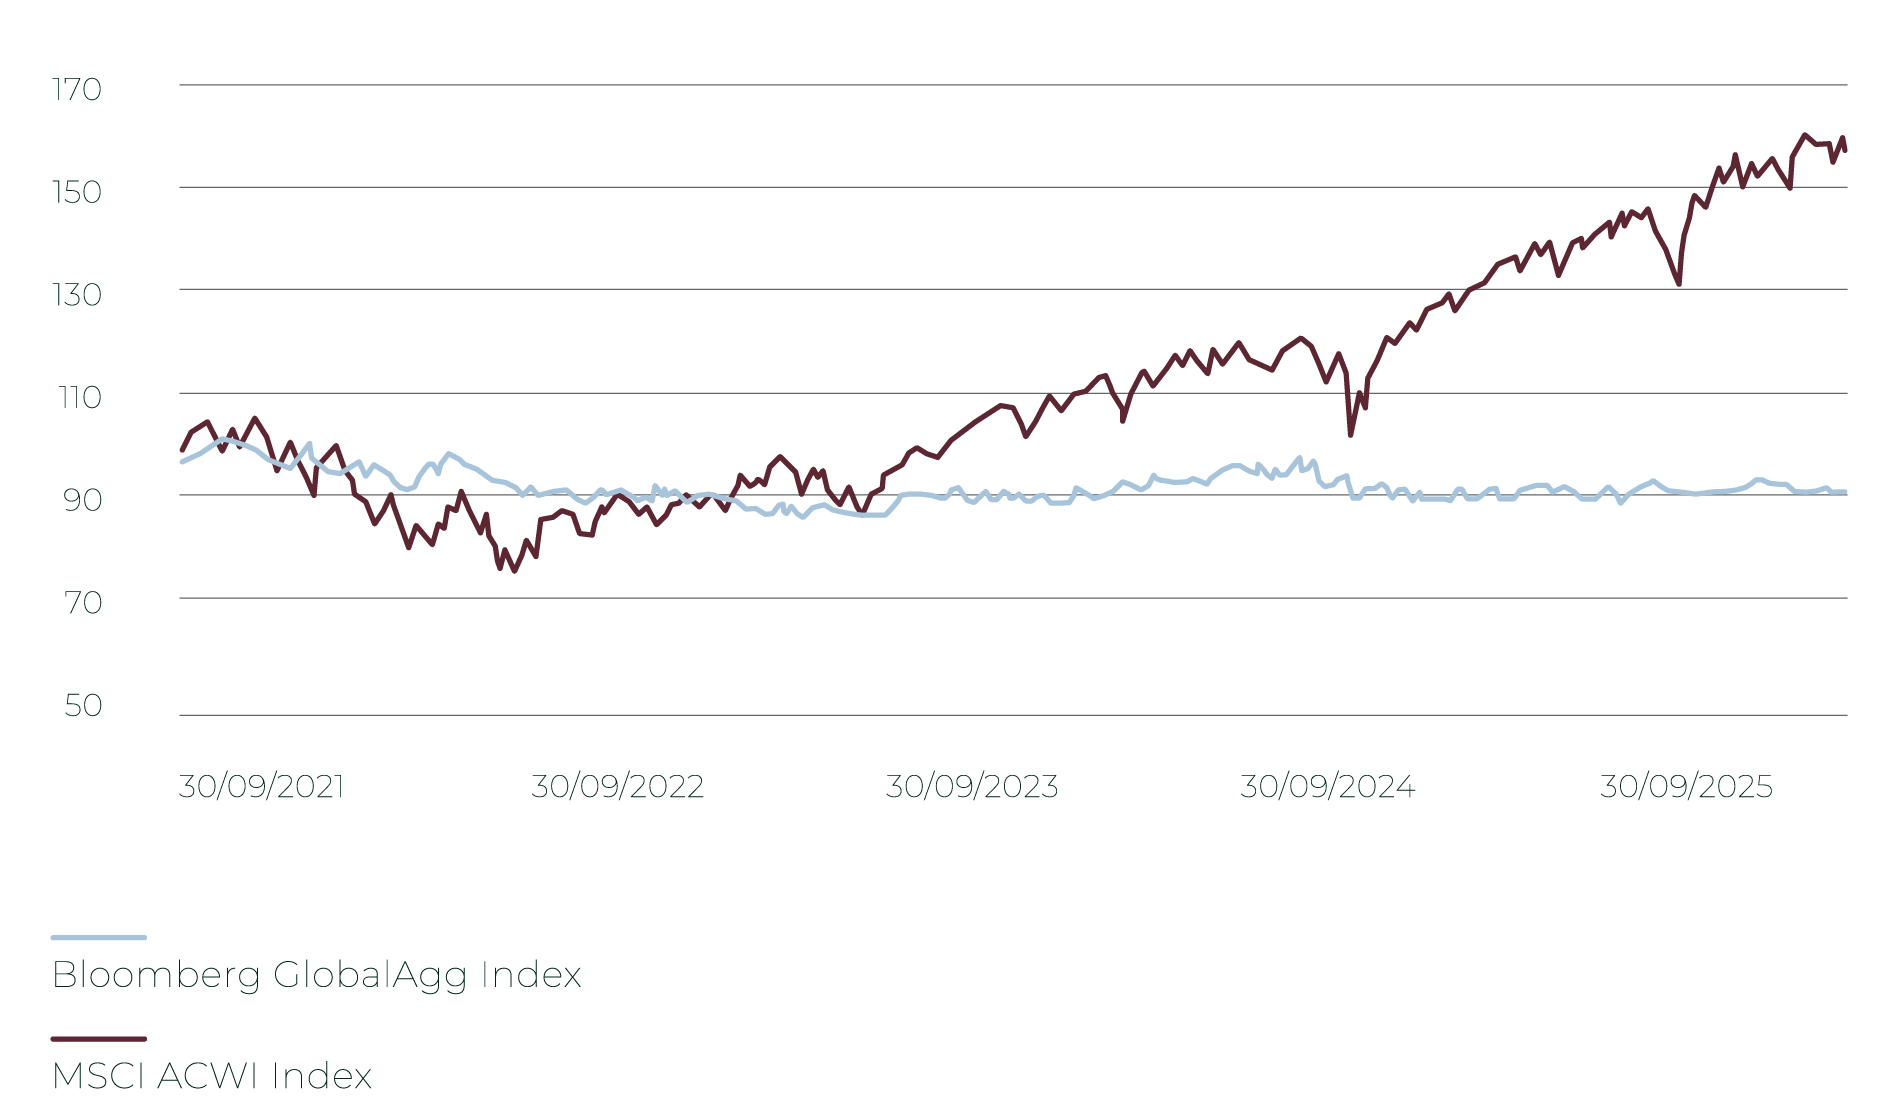
◦ Obligations. Beaucoup d'instruments à revenu fixe versent un coupon qui ne varie pas dans le temps. Une obligation ou un crédit qui rapporte 2 % par an pendant dix ans perd beaucoup de son attrait quand on peut obtenir 3 % ou 4 % par an presque sans risque. Comme le montre le graphique ci-dessous, les obligations mondiales de qualité « investment grade » ont nettement sous-performé les actions mondiales au cours des cinq dernières années.
◦ Actions. La hausse des taux pénalise surtout les entreprises dont la valeur repose sur un avenir lointain, car les bénéfices éloignés sont plus fortement actualisés. Pour l'illustrer, nous avons comparé deux entreprises fictives : Grow et CashCow
Performance des actions mondiales et des obligations « Investment Grade »
SOURCE : BLOOMBERG, TREETOP
GROW a de grandes ambitions. Elle investit massivement pendant cinq ans, avec des flux de trésorerie disponibles fortement négatifs, puis passe dans le positif la sixième année et se stabilise à 165 millions d'euros par an. CASHCOW paraît terne à côté : elle gagne 100 millions d'euros par an, sans croissance et sans surprise. Nous valorisons les deux comme le ferait n'importe quel analyste : dix ans de flux de trésorerie, plus une valeur terminale qui suppose que chaque entreprise poursuit indéfiniment au rythme de sa dixième année.
◦ Obligations. Beaucoup d'instruments à revenu fixe versent un coupon qui ne varie pas dans le temps. Une obligation ou un crédit qui rapporte 2 % par an pendant dix ans perd beaucoup de son attrait quand on peut obtenir 3 % ou 4 % par an presque sans risque. Comme le montre le graphique ci-dessous, les obligations mondiales de qualité « investment grade » ont nettement sous-performé les actions mondiales au cours des cinq dernières années.
◦ Actions. La hausse des taux pénalise surtout les entreprises dont la valeur repose sur un avenir lointain, car les bénéfices éloignés sont plus fortement actualisés. Pour l'illustrer, nous avons comparé deux entreprises fictives : Grow et CashCow
SOURCE : BLOOMBERG, TREETOP
◦ Obligations. Beaucoup d'instruments à revenu fixe versent un coupon qui ne varie pas dans le temps. Une obligation ou un crédit qui rapporte 2 % par an pendant dix ans perd beaucoup de son attrait quand on peut obtenir 3 % ou 4 % par an presque sans risque. Comme le montre le graphique ci-dessous, les obligations mondiales de qualité « investment grade » ont nettement sous-performé les actions mondiales au cours des cinq dernières années.
◦ Actions. La hausse des taux pénalise surtout les entreprises dont la valeur repose sur un avenir lointain, car les bénéfices éloignés sont plus fortement actualisés. Pour l'illustrer, nous avons comparé deux entreprises fictives : Grow et CashCow
Performance des actions mondiales et des obligations « Investment Grade »
SOURCE : BLOOMBERG, TREETOP
◦ Obligations. Beaucoup d'instruments à revenu fixe versent un coupon qui ne varie pas dans le temps. Une obligation ou un crédit qui rapporte 2 % par an pendant dix ans perd beaucoup de son attrait quand on peut obtenir 3 % ou 4 % par an presque sans risque. Comme le montre le graphique ci-dessous, les obligations mondiales de qualité « investment grade » ont nettement sous-performé les actions mondiales au cours des cinq dernières années.
◦ Actions. La hausse des taux pénalise surtout les entreprises dont la valeur repose sur un avenir lointain, car les bénéfices éloignés sont plus fortement actualisés. Pour l'illustrer, nous avons comparé deux entreprises fictives : Grow et CashCow
GROW a de grandes ambitions. Elle investit massivement pendant cinq ans, avec des flux de trésorerie disponibles fortement négatifs, puis passe dans le positif la sixième année et se stabilise à 165 millions d'euros par an. CASHCOW paraît terne à côté : elle gagne 100 millions d'euros par an, sans croissance et sans surprise. Nous valorisons les deux comme le ferait n'importe quel analyste : dix ans de flux de trésorerie, plus une valeur terminale qui suppose que chaque entreprise poursuit indéfiniment au rythme de sa dixième année.
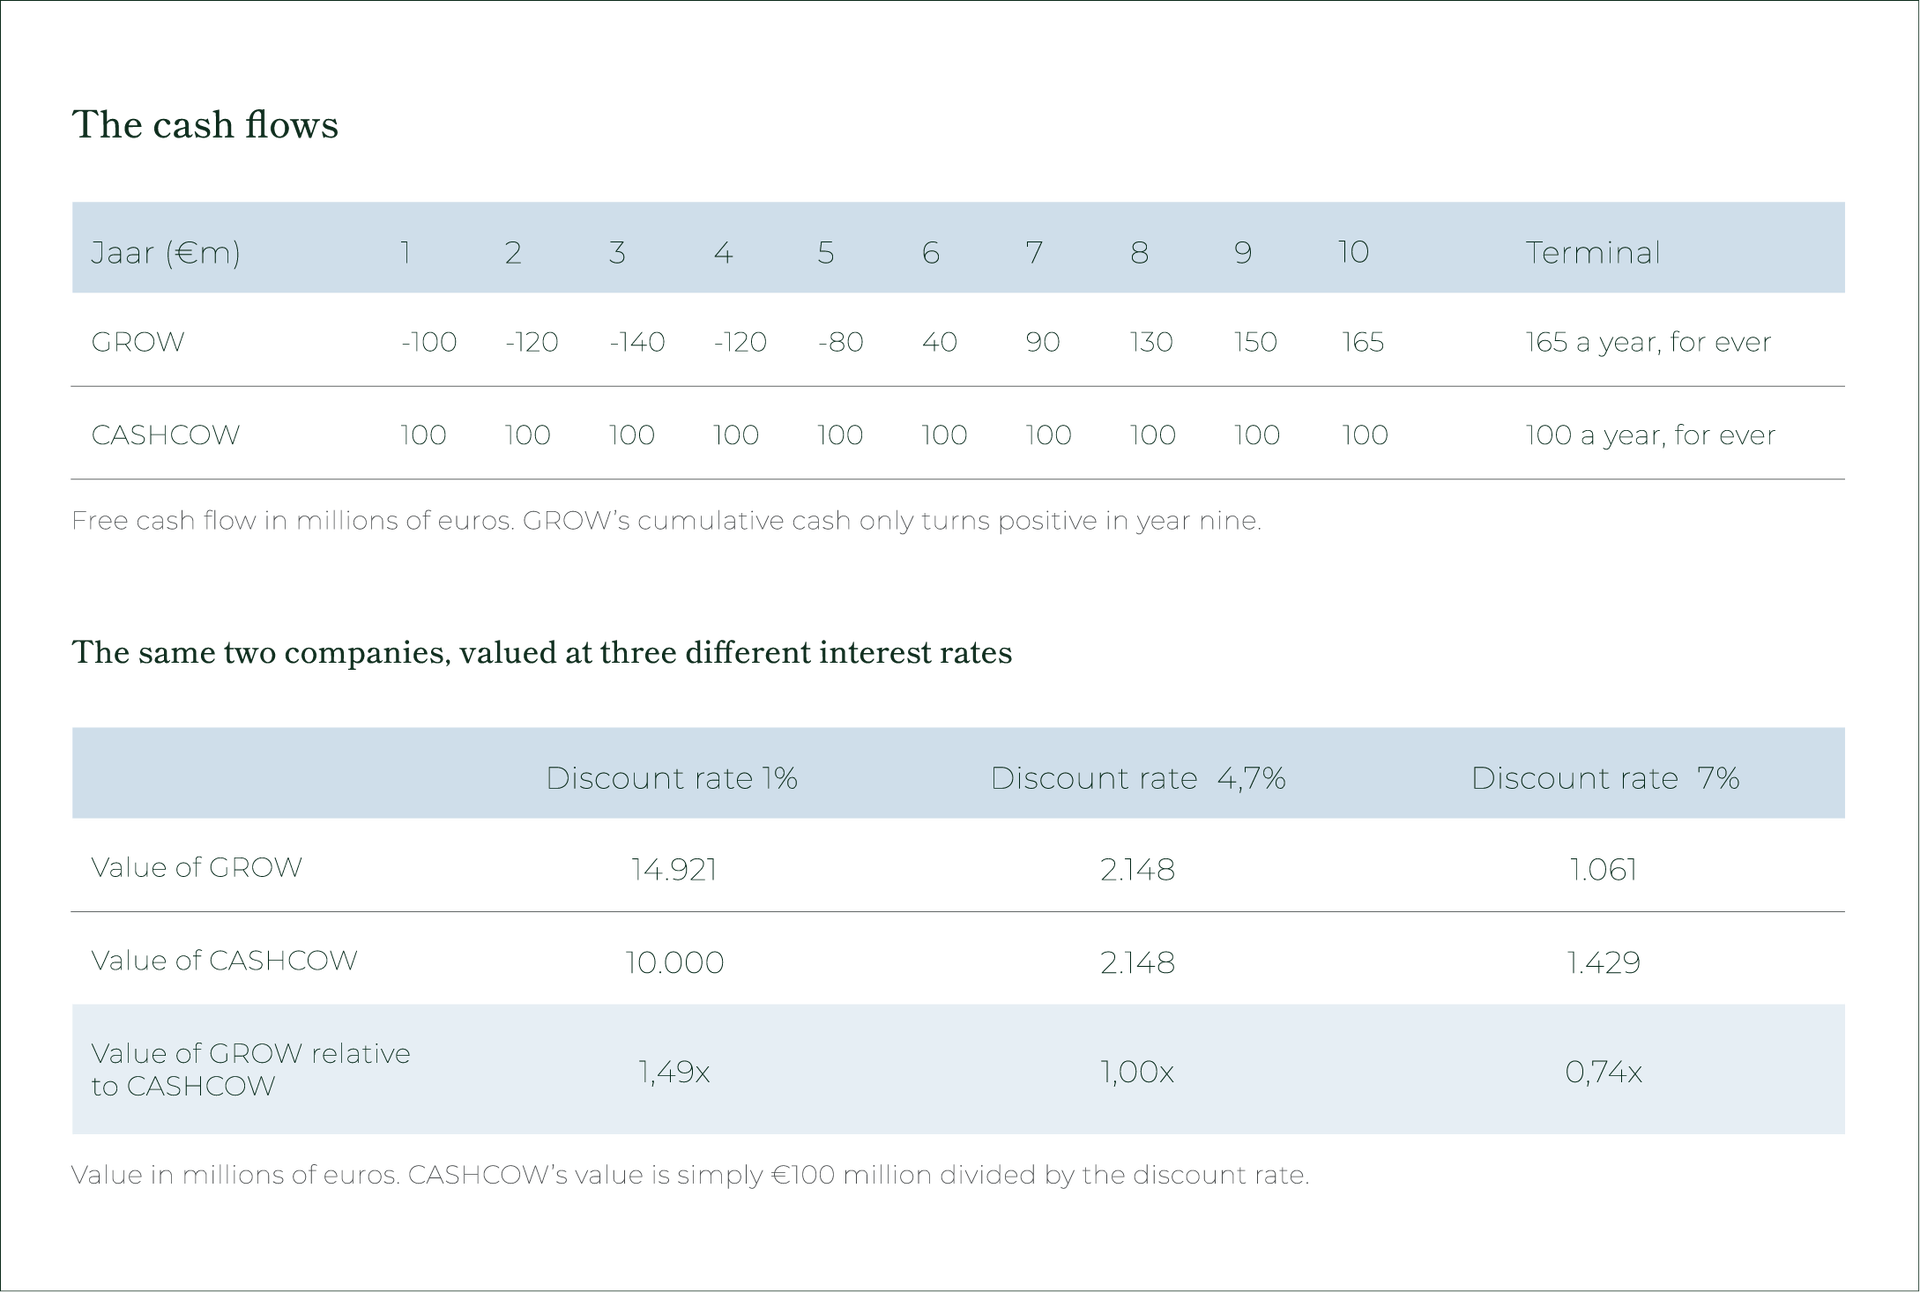
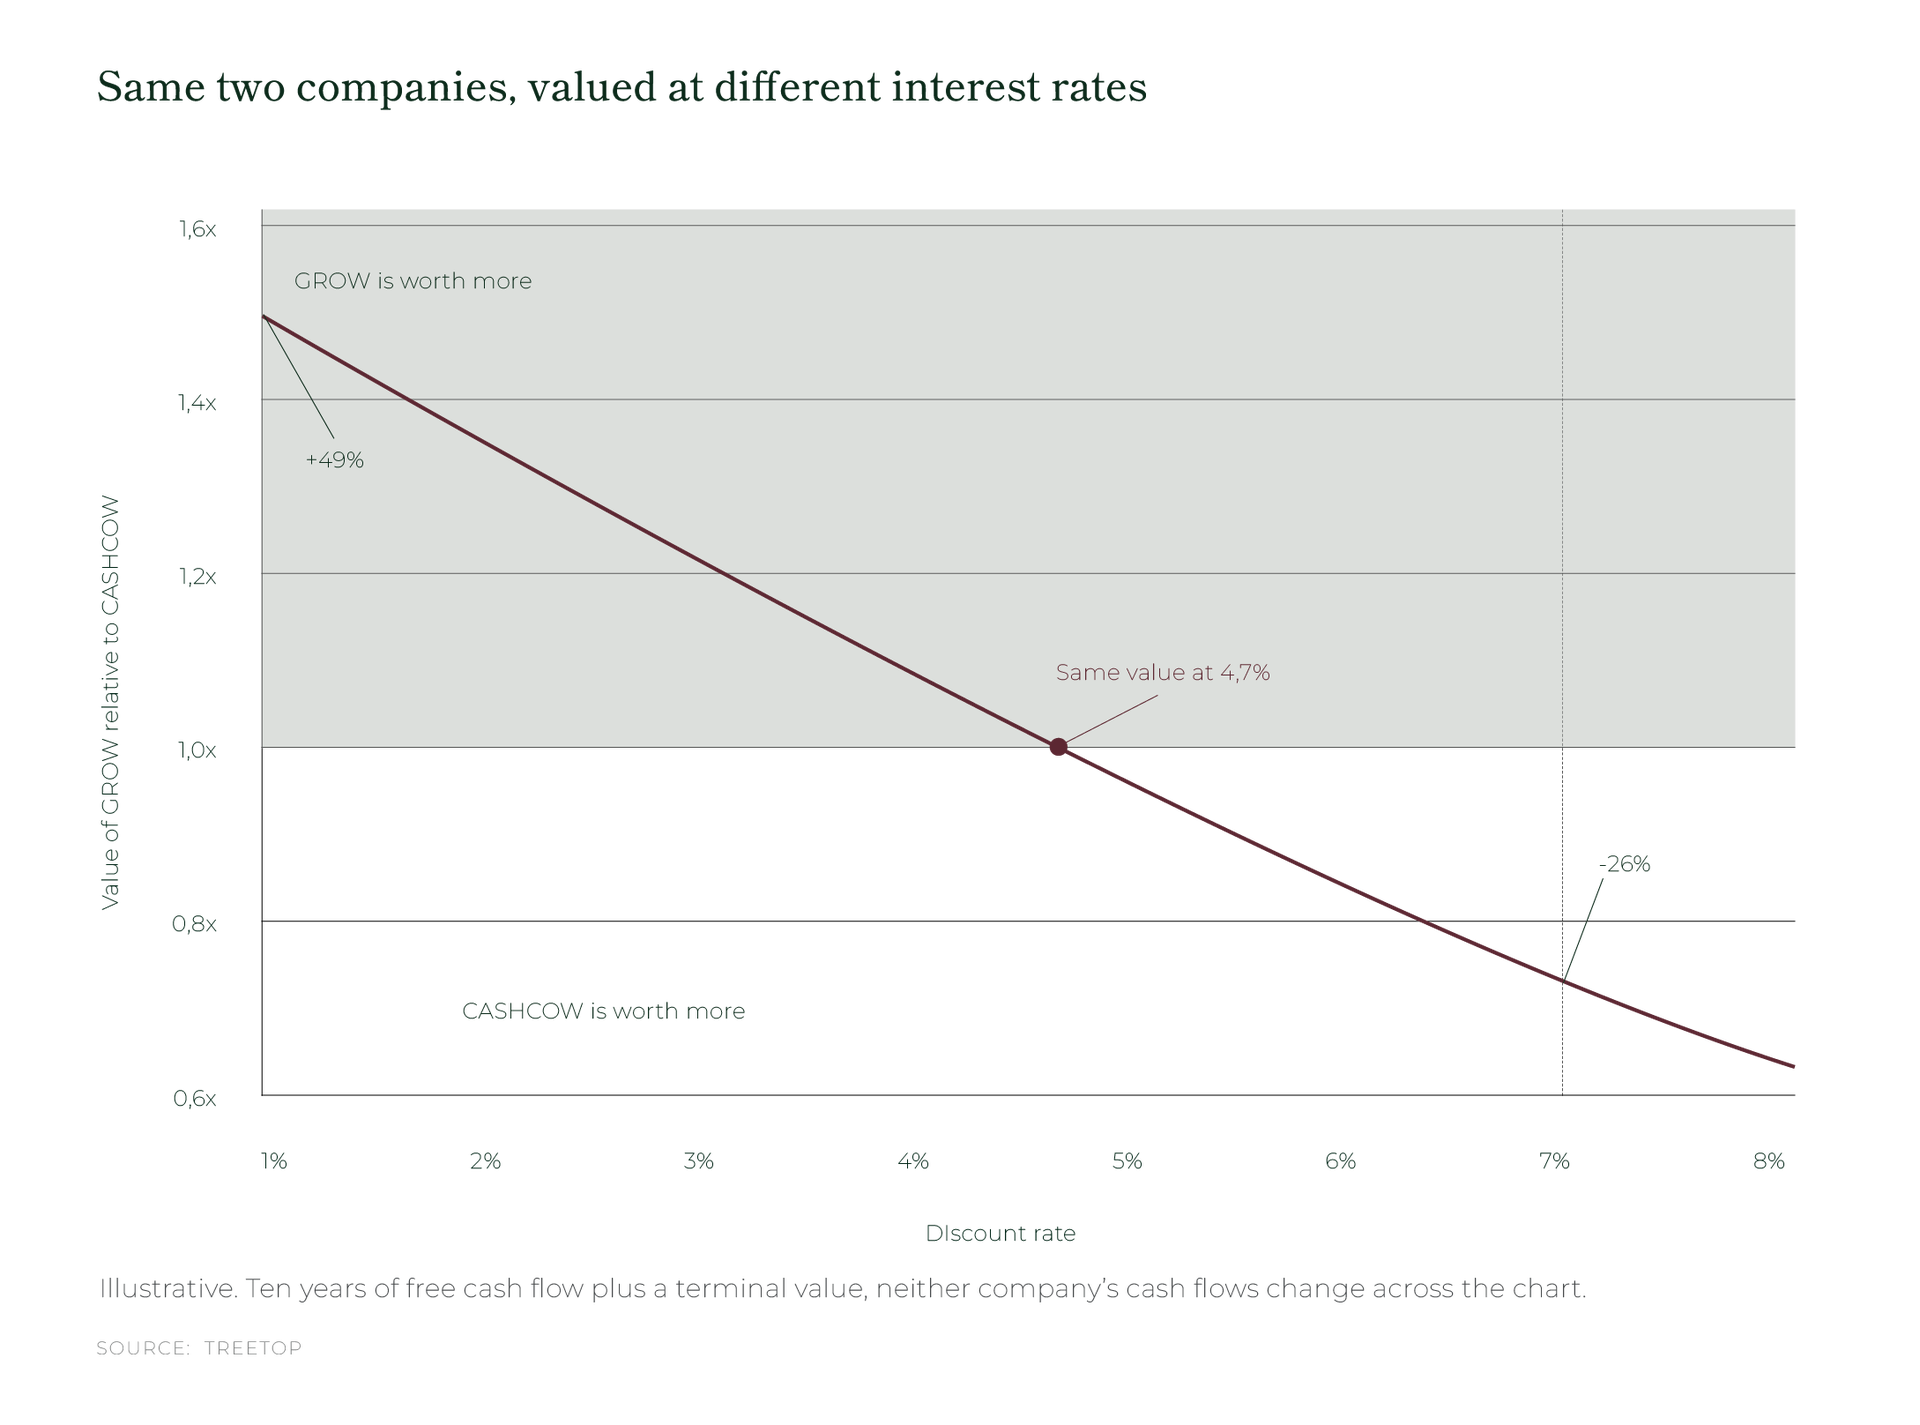
À 1 %, GROW vaut environ 50 % de plus que CASHCOW. À 7 %, elle vaut un quart de moins. Entre les deux, rien n'a changé dans ces entreprises : ni les produits, ni la direction, ni le moindre euro de flux de trésorerie. Seul le prix du temps a changé.
Les mêmes entreprises, valorisées à différents taux d’intérêt
À 1 %, GROW vaut environ 50 % de plus que CASHCOW. À 7 %, elle vaut un quart de moins. Entre les deux, rien n'a changé dans ces entreprises : ni les produits, ni la direction,
ni le moindre euro de flux de trésorerie. Seul le prix du temps a changé.
Les mêmes entreprises, valorisées à différents taux d’intérêt
SOURCE : TREETOP
Bénéfices mondiaux : une décennie en une image
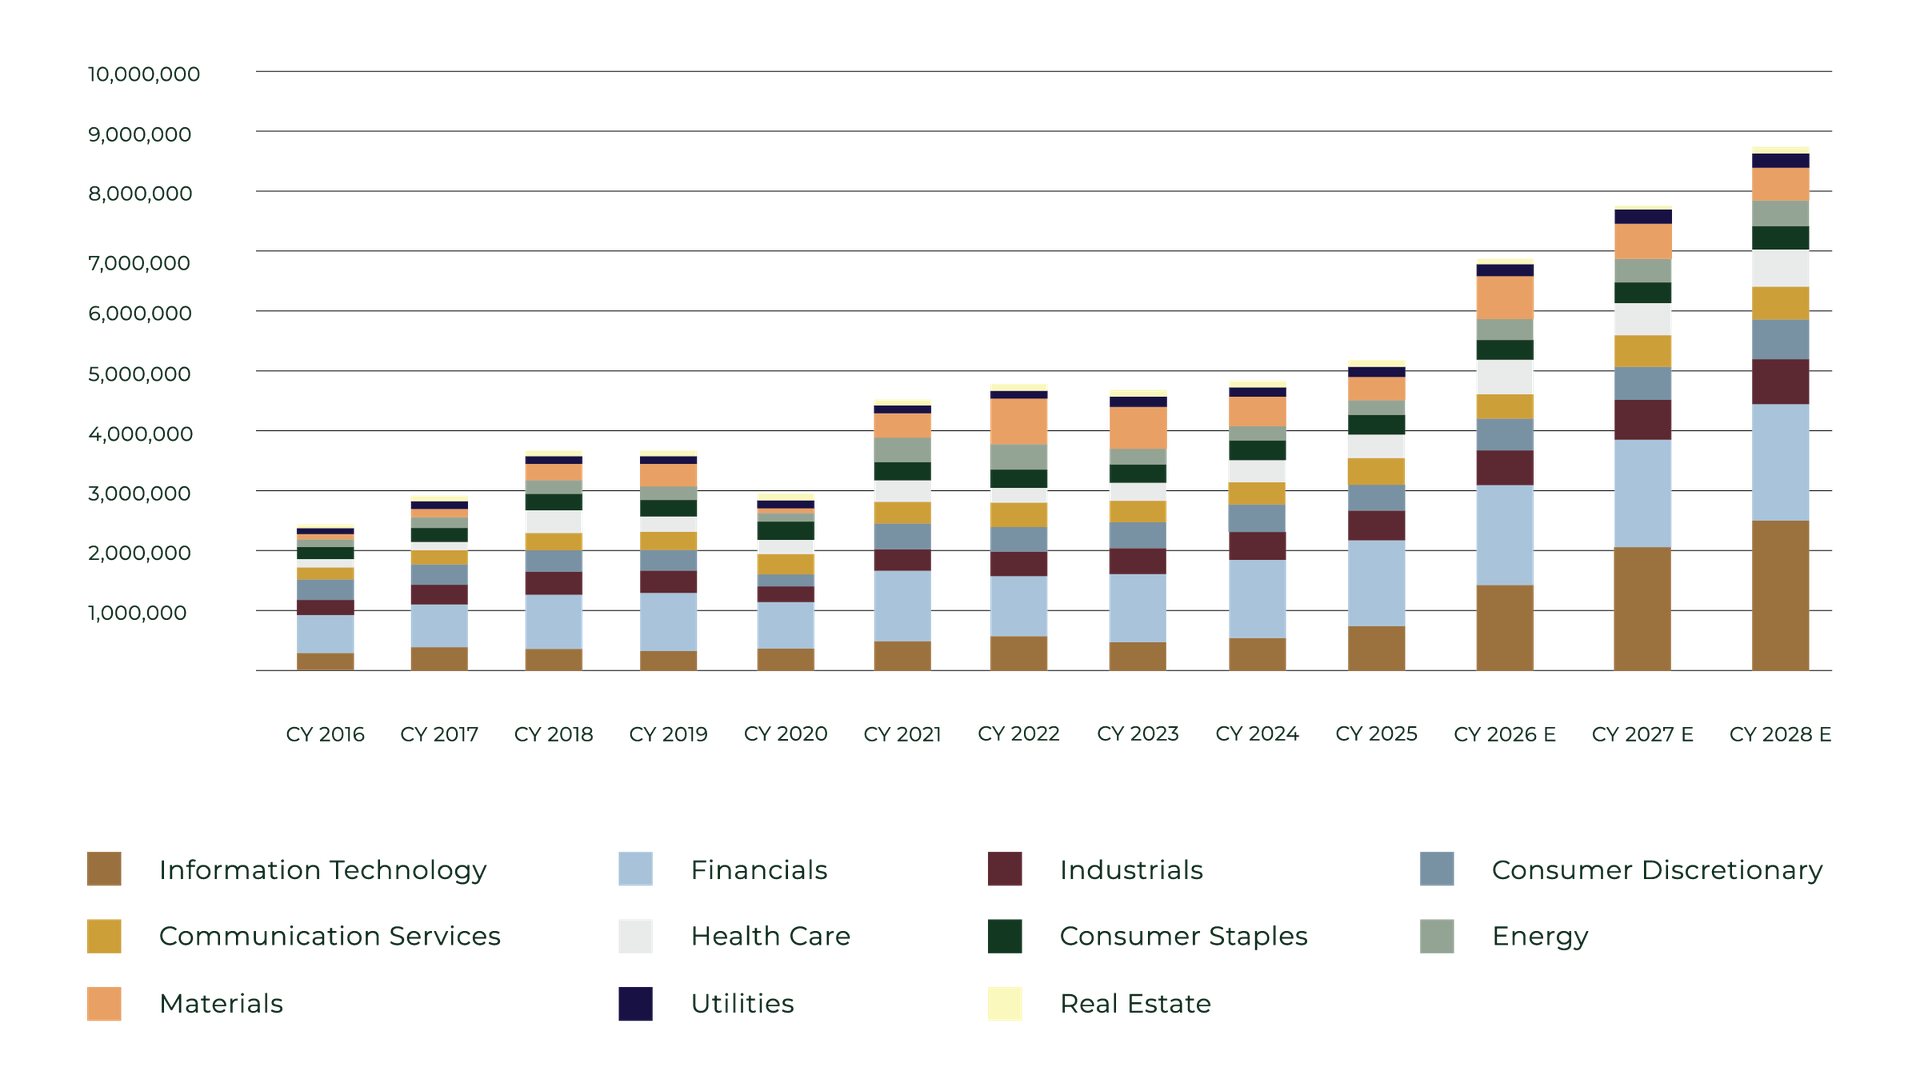
Nous l'avons souvent écrit : le cours des actions suit les bénéfices. Un trimestre isolé ne dit pas grand-chose. Le graphique ci-dessous montre ce que les entreprises cotées du monde entier ont réellement gagné depuis 2016, secteur par secteur (MSCI ACWI), et ce que les analystes attendent pour 2026 à 2028.
Earnings from continuous operation (USDmn)-MSCI ACWI by sector
SOURCE : BLOOMBERG, TREETOP, MSCI
Quatre constats comptent pour un investisseur mondial.
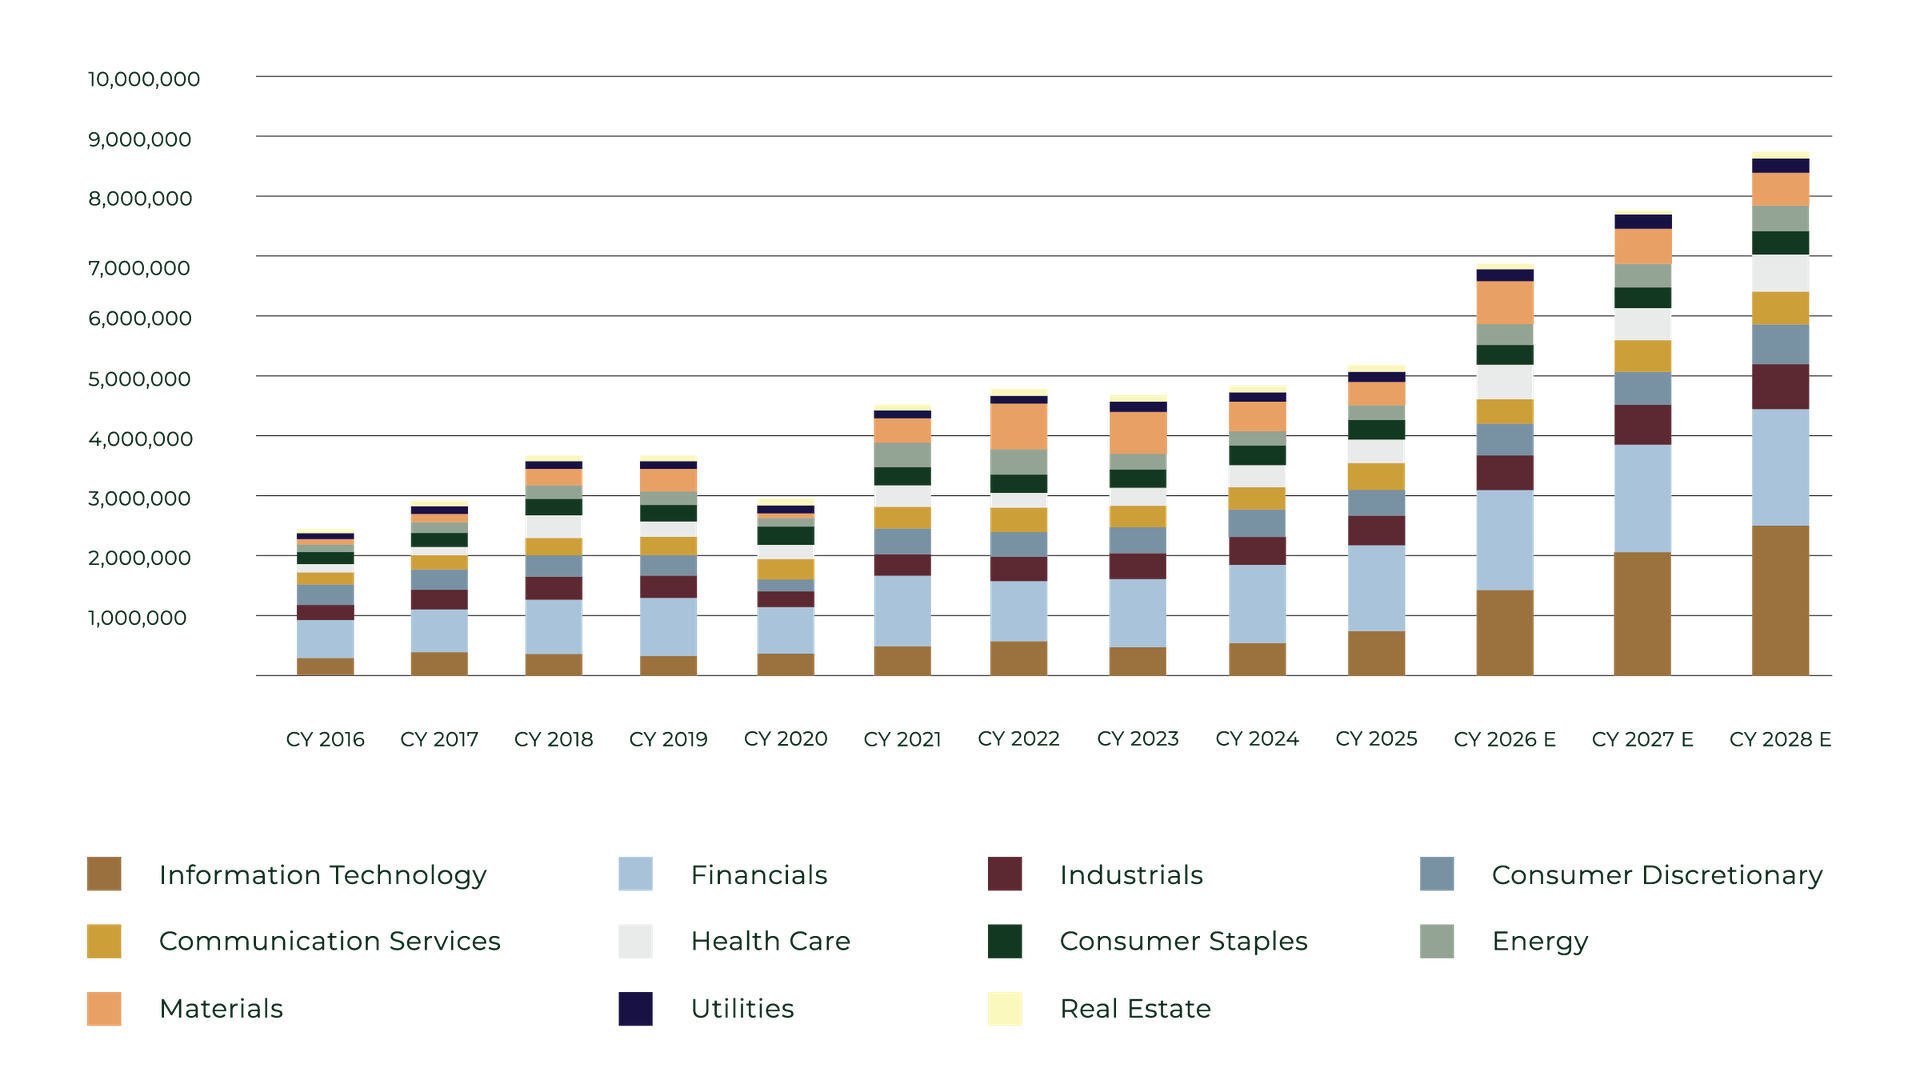
Nous l'avons souvent écrit : le cours des actions suit les bénéfices. Un trimestre isolé ne dit pas grand-chose. Le graphique ci-dessous montre ce que les entreprises cotées du monde entier ont réellement gagné depuis 2016, secteur par secteur (MSCI ACWI), et ce que les analystes attendent pour 2026 à 2028.
Earnings from continuous operation (USDmn)-MSCI ACWI by sector
SOURCE : BLOOMBERG, TREETOP, MSCI
Quatre constats comptent pour un investisseur mondial.
Les bénéfices ont environ doublé en dix ans.
Ils sont passés d'environ 2 500 milliards de dollars en 2016 à 5 200 milliards en 2025, soit une hausse moyenne de 8,4 % par an. Et ce, malgré une pandémie mondiale en 2020 et un choc énergétique et inflationniste en 2022. Peu d'investisseurs auraient prédit une telle décennie. Moins encore seraient restés investis jusqu'au bout s'ils avaient tenté de jouer chaque crise.
Les bénéfices ne progressent pas en ligne droite.
La rentabilité mondiale s'est nettement améliorée entre 2016 et 2018, s'est effondrée pendant la pandémie, puis a bondi à un nouveau sommet en 2021 avant de stagner pendant trois ans. Une nouvelle accélération a commencé en 2025. La moyenne de 8,4 % par an résume une décennie ; elle ne promet rien pour une année donnée. Un investisseur qui avait besoin de bénéfices en hausse chaque année aurait jeté l'éponge en 2020, ou en 2023.
La technologie et la finance ont fait l'essentiel du travail.
Ces deux secteurs ont toujours été les principales sources de bénéfices mondiaux : entre un tiers et 40 % du total au cours de la dernière décennie, et 43 % en 2025, dont 28 % pour la finance et 15 % pour la technologie.
La technologie et la finance ont fait l'essentiel du travail.
Ces deux secteurs ont toujours été les principales sources de bénéfices mondiaux : entre un tiers et 40 % du total au cours de la dernière décennie, et 43 % en 2025, dont 28 % pour la finance et 15 % pour la technologie.
Le consensus anticipe désormais un boom.
Les analystes s'attendent à ce que les bénéfices mondiaux passent de 5 200 milliards de dollars en 2025 à près de 8 800 milliards en 2028, soit une hausse d'environ 70 % en trois ans. La technologie en représenterait la plus grande part : son poids dans les bénéfices mondiaux doublerait, d'environ 15 % à près de 30 %. Avec la finance, elle dépasserait la moitié de tous les bénéfices des entreprises cotées dans le monde.
CE QUE CELA CHANGE DANS NOTRE FAÇON D'INVESTIR
Les deux premiers constats plaident pour rester investi, et pour la patience quand les bénéfices marquent une pause. Le troisième plaide pour une vraie diversification : un portefeuille bâti autour d'une seule source de bénéfices, aussi impressionnante soit-elle aujourd'hui, revient à parier que les conditions actuelles dureront.
Le quatrième appelle davantage de prudence. Les prévisions de bénéfices à trois ans se construisent entreprise par entreprise, et elles pèchent bien plus souvent par optimisme que par pessimisme. Le boom annoncé arrivera peut-être. La saison de résultats du deuxième trimestre a d'ailleurs été réellement exceptionnelle. Mais un accident reste toujours possible. Nous préférons de loin détenir un large éventail d'entreprises qui génèrent des liquidités aujourd'hui, dans toutes les régions et tous les secteurs, plutôt que de nous concentrer sur la partie du marché où la croissance future des bénéfices pourrait, ou non, se concrétiser.
Notre approche : les flux de trésorerie disponibles comptent plus que jamais
« Le chiffre d'affaires, c'est la vanité. Le profit, c'est la santé.
Mais le cash, c'est la réalité. »
Adage du monde des affaires
POURQUOI LES FLUX DE TRÉSORERIE DISPONIBLES
Les flux de trésorerie disponibles correspondent à la trésorerie qu'une entreprise génère une fois ses frais d'exploitation et ses investissements payés. C'est l'argent qu'elle peut reverser à ses actionnaires, sous forme de dividendes ou de rachats d'actions, consacrer à son désendettement ou à des acquisitions.
Quand l'argent était presque gratuit, l'écart entre une entreprise qui génère de la trésorerie et une entreprise qui doit emprunter se voyait à peine. Les investisseurs acceptaient d'attendre, et les marchés de capitaux restaient toujours ouverts. Avec la remontée des taux à des niveaux jamais vus depuis plus de 15 ans en Europe, voire plus de 20 ans aux États-Unis, ce n’est plus le cas aujourd’hui. Les flux de trésorerie disponibles comptent davantage aujourd'hui, pour trois raisons :
◦ L'indépendance. Une entreprise qui se finance elle-même n'a pas besoin de refinancer sa dette à des taux plus élevés, ni de lever des capitaux quand les marchés lui sont défavorables.
◦ Une vraie comparaison avec les obligations. Quand une obligation d'État rapporte 4 % ou 5 %, l'investisseur doit se demander si une action lui offre mieux. Le rendement des flux de trésorerie disponibles (ces flux divisés par la valeur de marché de l'entreprise) permet une comparaison directe. Une entreprise dont ce rendement dépasse nettement celui des obligations, et qui peut le faire croître, offre une marge de sécurité. Une entreprise sans flux de trésorerie disponibles n'offre qu'une promesse, ou un espoir.
◦ Le rendement pour l'actionnaire. Les entreprises aux flux de trésorerie solides peuvent continuer à verser des dividendes et à racheter leurs actions même quand l'économie ralentit. Les rachats d'actions font d'ailleurs partie des critères que nos stratégies prennent en compte.
Conclusion
POURQUOI LES FLUX DE TRÉSORERIE DISPONIBLES
Les flux de trésorerie disponibles correspondent à la trésorerie qu'une entreprise génère une fois ses frais d'exploitation et ses investissements payés. C'est l'argent qu'elle peut reverser à ses actionnaires, sous forme de dividendes ou de rachats d'actions, consacrer à son désendettement ou à des acquisitions.
Quand l'argent était presque gratuit, l'écart entre une entreprise qui génère de la trésorerie et une entreprise qui doit emprunter se voyait à peine. Les investisseurs acceptaient d'attendre, et les marchés de capitaux restaient toujours ouverts. Avec la remontée des taux à des niveaux jamais vus depuis plus de 15 ans en Europe, voire plus de 20 ans aux États-Unis, ce n’est plus le cas aujourd’hui. Les flux de trésorerie disponibles comptent davantage aujourd'hui, pour trois raisons :
◦ L'indépendance. Une entreprise qui se finance elle-même n'a pas besoin de refinancer sa dette à des taux plus élevés, ni de lever des capitaux quand les marchés lui sont défavorables.
◦ Une vraie comparaison avec les obligations. Quand une obligation d'État rapporte 4 % ou 5 %, l'investisseur doit se demander si une action lui offre mieux. Le rendement des flux de trésorerie disponibles (ces flux divisés par la valeur de marché de l'entreprise) permet une comparaison directe. Une entreprise dont ce rendement dépasse nettement celui des obligations, et qui peut le faire croître, offre une marge de sécurité. Une entreprise sans flux de trésorerie disponibles n'offre qu'une promesse, ou un espoir.
◦ Le rendement pour l'actionnaire. Les entreprises aux flux de trésorerie solides peuvent continuer à verser des dividendes et à racheter leurs actions même quand l'économie ralentit. Les rachats d'actions font d'ailleurs partie des critères que nos stratégies prennent en compte.
Conclusion
Selon nous, la fin de l'argent gratuit n'est pas une raison de quitter la bourse. Les actions cotées gardent un fort potentiel de rendement à long terme, et la rentabilité des entreprises est excellente. Mais des taux plus élevés pardonnent moins aux entreprises qui consomment du capital, dépendent de l'emprunt ou dont la valeur repose entièrement sur un avenir lointain. Dans cet environnement, nous pensons que les rendements les plus fiables viendront des entreprises qui génèrent dès aujourd'hui de réels flux de trésorerie disponibles, achetées à un prix raisonnable.
Tout investissement comporte des risques. Merci de votre confiance. Nous restons à votre disposition pour toute question sur nos services et sur les risques liés à l'investissement.
Jacques Berghmans & Félix Berghmans
Avertissement juridique
Les informations contenues dans ce document ont une vocation d'information générale qui ne tient pas compte des objectifs d'investissement, de la situation financière ou des besoins spécifiques d'un investisseur. Ce document ne doit en particulier pas être remis à un investisseur américain (tel que défini par la réglementation américaine). Ce document est basé sur des sources que TreeTop Asset Management SA (la « Société ») estime fiables et qui reflètent les opinions des gérants de la Société. Ce document, présenté à des fins d'information, ne constitue pas un conseil en investissement ou une offre de produit. La Société n'assume aucune responsabilité, directe ou indirecte, quant à l'utilisation des informations contenues dans le document.
Les données relatives aux performances et tendances passées ne constituent pas nécessairement une indication des performances ou des évolutions futures. Données et informations au 30 septembre 2026.
TreeTop n'offre aucune garantie de résultat ou de performance.
Publié par TreeTop Asset Management SA, une Société de gestion d'OPCVM agréée conformément aux dispositions du Chapitre 15 de la Loi luxembourgeoise du 17 décembre 2010.