Brief van de Beheerders
3Q 2026 — Jacques Berghmans et Félix Berghmans
Voorwoord
Beste lezer,
Drie maanden geleden schreef ik u dat de winstgevendheid van bedrijven uitstekend was en dat de wereldeconomie stabieler was dan sommige krantenkoppen deden vermoeden. De voorbije drie maanden brachten meer van hetzelfde: een bloeiende technologie- en financiële sector gaf de bedrijfswinsten een flinke duw in de rug en ondersteunde wereldwijd de economische groei en de werkgelegenheid. Anders dan in de eerste zes maanden kwam de wereldwijde aandelenmarkt deze zomer echter nauwelijks van haar plaats, omdat de positieve elementen niet opwogen tegen het grillige optreden van de Amerikaanse regering en de toenemende spanningen op de wereldwijde obligatiemarkt.
Grote risico’s, zoals de fragiele staat van de overheidsfinanciën en de spanningen die de investeringsgolf in artificiële intelligentie veroorzaakt, zijn niet verdwenen en wegen nu zwaar op de obligatiemarkt. Hernieuwde spanningen tussen de VS en Iran duwden de olieprijs eind augustus opnieuw boven 100 dollar per vat, en de rente op staatsobligaties is vrijwel overal tegelijk gestegen. De Japanse tienjaarsrente bereikte voor het eerst sinds 1996 3%, de Duitse rente staat op het hoogste niveau in vijftien jaar en de ECB heeft in september haar rente opnieuw verhoogd.
Een stijgende rente verandert de spelregels. Wanneer geld niet langer gratis is, letten beleggers meer op wat een bedrijf werkelijk aan cash oplevert, eerder dan op wat het belooft te verdienen over tien jaar. Meer dan ooit richten wij ons op de vrije kasstroom die de bedrijven in onze beleggingen genereren. Een bedrijf dat zijn eigen groei financiert, zijn aandeelhouders vergoedt en niet afhankelijk is van de welwillendheid van zijn bankiers, is de beste bescherming die ik ken in een onzekere wereld.
Jacques Berghmans
Markten en macro-economie in Q3
AANDELEN
Zoals we de voorbije jaren vaak hebben gezien, waren het rendement en de volatiliteit van de wereldwijde aandelenmarkt veel minder dramatisch dan de nieuwsberichten deden vermoeden. Ondanks de geopolitieke spanningen in het Midden-Oosten en Europa, de schommelingen van de olieprijs en de wereldwijde rentestijging sloot de wereldwijde aandelenmarkt de voorbije drie maanden licht hoger af, en de meeste regio’s eindigden het kwartaal in positief terrein of vlak.
Zoals de onderstaande grafiek laat zien, keerden de geografische prestaties in het derde kwartaal om ten opzichte van de eerste zes maanden van het jaar. De MSCI China was in het derde kwartaal de best presterende markt, na een zeer zwakke eerste jaarhelft. De opkomende markten exclusief China daarentegen, die 2026 uitstekend waren begonnen, presteerden zwak en verloren in juli in minder dan een maand meer dan 15%, onder druk van de zwakke prestaties van Zuid-Koreaanse geheugenchipaandelen. De prestaties van de andere regio’s waren bescheidener en over het kwartaal grotendeels vlak.
Prestaties van de wereldwijde aandelenmarkten over het kwartaal
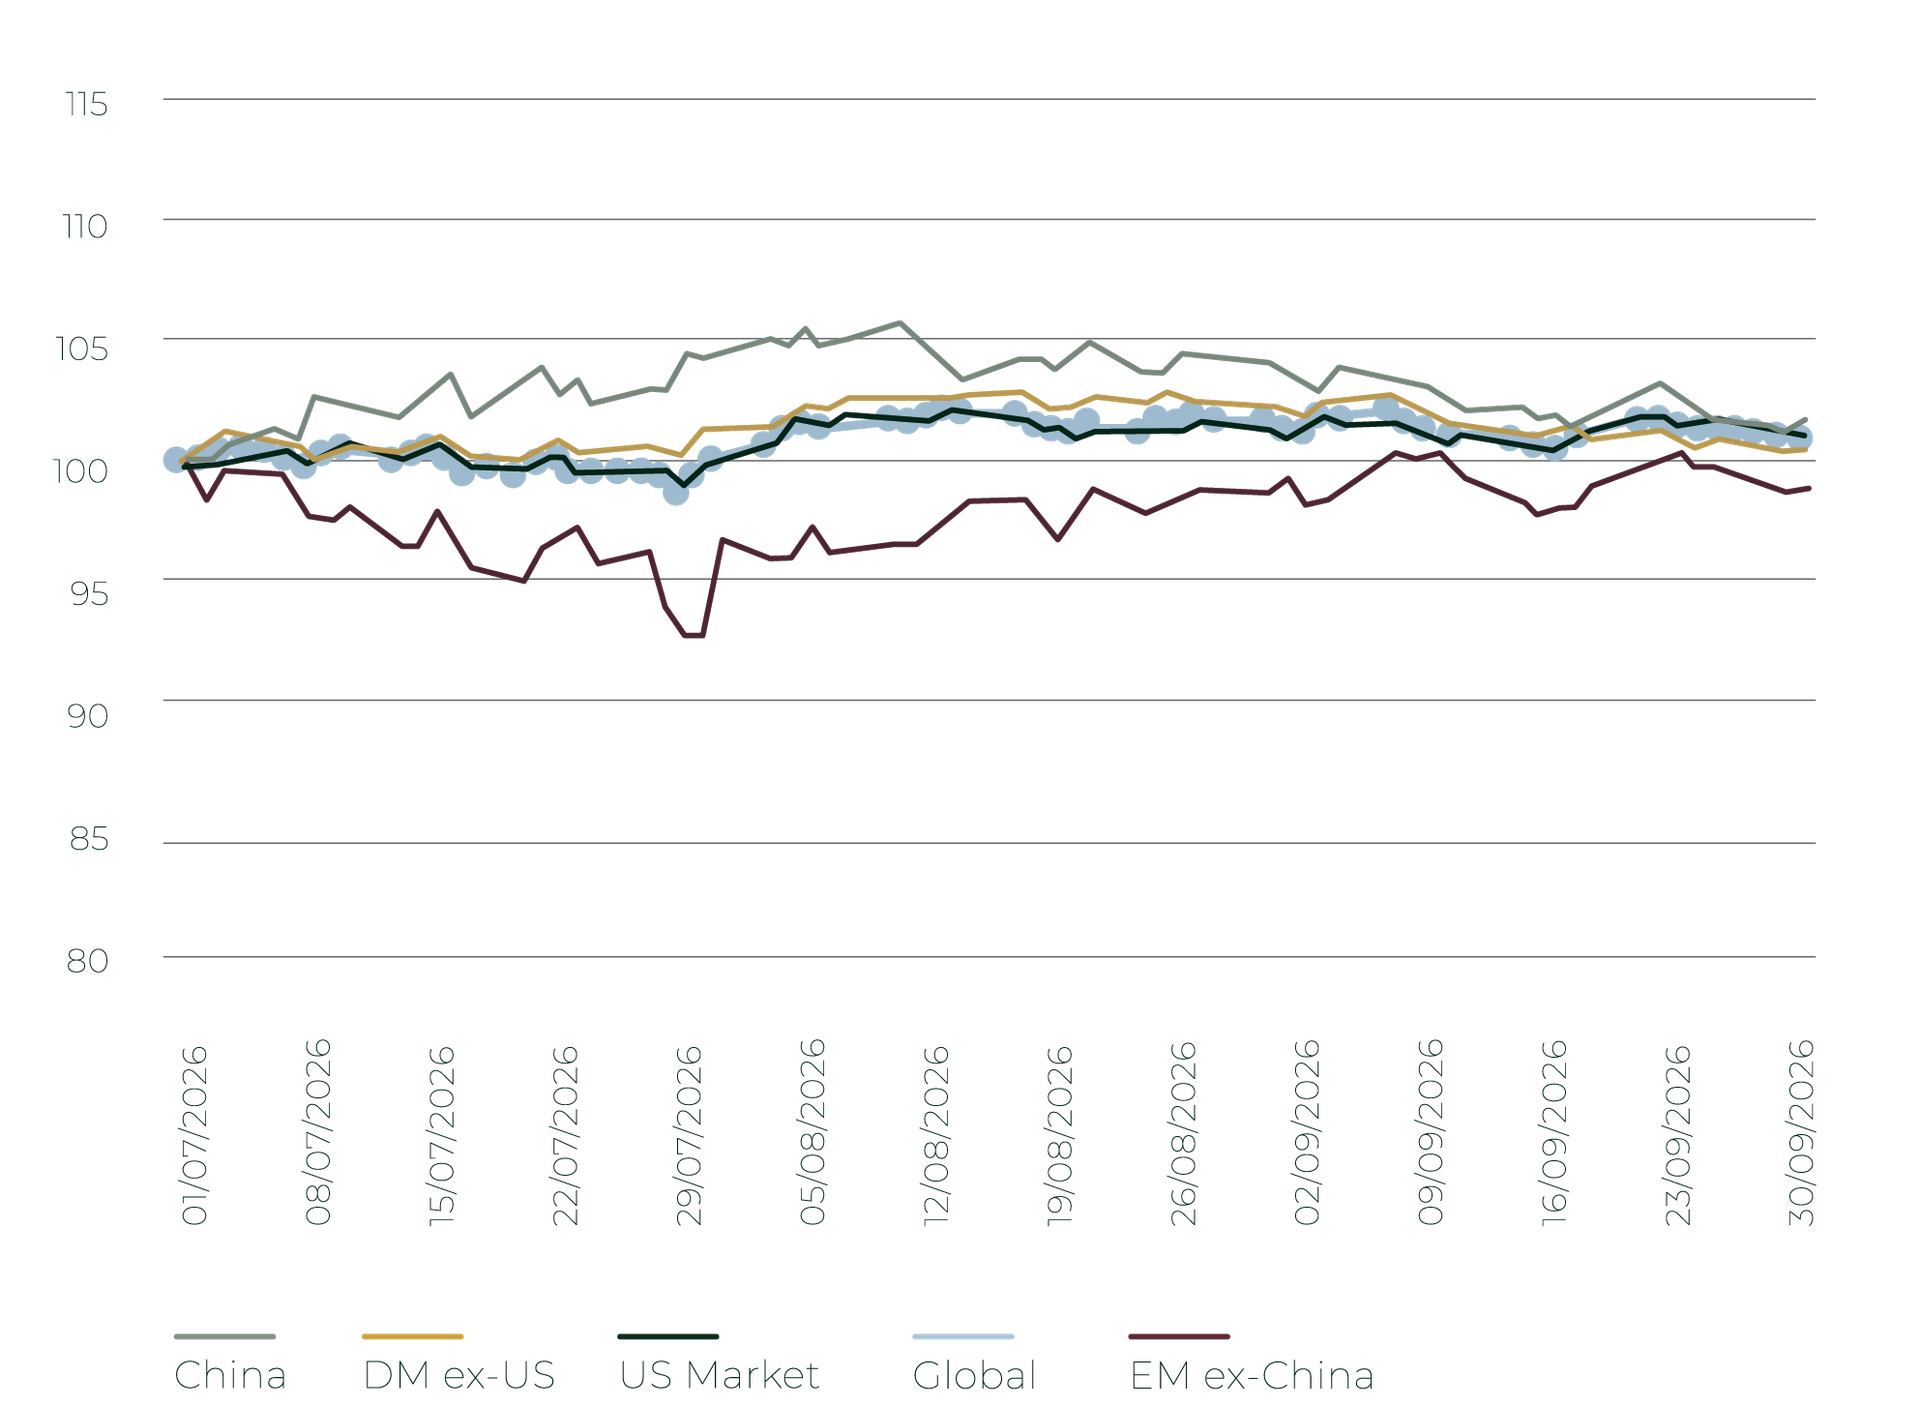
BRON : BLOOMBERG, TREETOP, MSCI
Bij beleggen in aandelen raden wij onze klanten aan om altijd verder te kijken dan het rendement over drie maanden, maar toch valt er uit dit kwartaal het een en ander te leren :
◦ Wees voorzichtig met overhypete sectoren of regio’s: Zuid-Korea was begin dit jaar de best presterende grote aandelenmarkt en kende in juli de zwaarste crash. Een beginnende belegger kijkt misschien naar de rendementen uit het verleden en vindt die aantrekkelijk, maar waarschuwingen als in het verleden behaalde resultaten bieden geen garantie voor de toekomst staan er niet voor niets
◦ Schrijf een regio of sector nooit helemaal af: slechte bedrijven gaan uiteindelijk failliet, maar het is zeldzamer dat een sector, en nog meer dat een heel land, eeuwig slechte resultaten oplevert. Zuid-Koreaanse aandelen, die amper drie jaar geleden nog werden afgedaan als blijvende achterblijvers, behaalden ongelooflijke rendementen vóór de kleine crash in juli. Dichter bij huis hebben Europese banken, die na de financiële crisis van 2009 een verloren decennium kenden, de voorbije jaren zeer sterke rendementen opgeleverd.
Bij het beleggen proberen we enkele van deze klassieke valkuilen te vermijden. We hanteren een wereldwijde aanpak, omdat die de volatiliteit vermindert en omdat in een geglobaliseerde wereld overal beleggingskansen te vinden zijn. We vermijden thematische beleggingsstrategieën die zich op specifieke sectoren richten. Artificiële intelligentie, robotica en genetica zijn allemaal erg boeiend, maar geconcentreerde posities zonder strikte waarderingscriteria zijn buitensporig riskant, zeker na een lange hausse.
MACRO-ECONOMISCHE SITUATIE
STAND OP 23 SEPTEMBER 2026
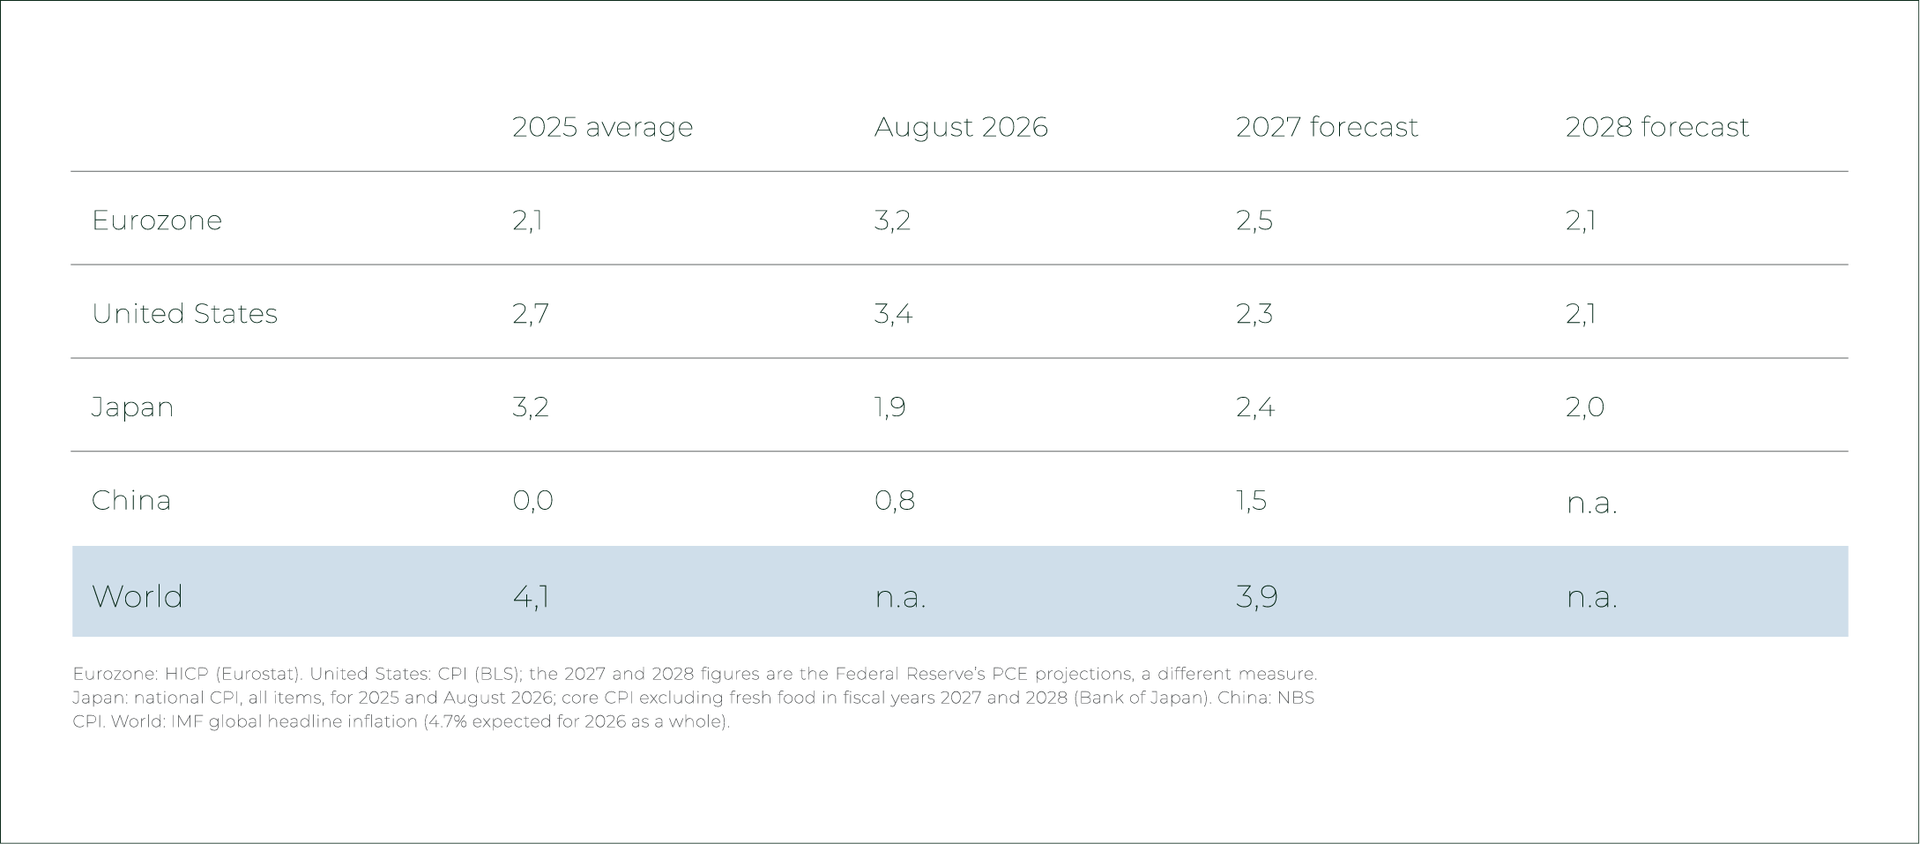
De belangrijkste verandering dit kwartaal was de terugkeer van de inflatie, vooral als gevolg van de oorlog in het Midden-Oosten en in mindere mate van de investeringsgolf in artificiële intelligentie. In de eurozone steeg de inflatie in augustus tot 3,2%, met energieprijzen die op jaarbasis meer dan 14% hoger lagen. De inflatie in de Verenigde Staten bereikte 3,4% en zelfs deflatoire economieën zoals China en Japan kregen in augustus te maken met prijsstijgingen.
Markten en macro-economie in Q3
AANDELEN
Zoals we de voorbije jaren vaak hebben gezien, waren het rendement en de volatiliteit van de wereldwijde aandelenmarkt veel minder dramatisch dan de nieuwsberichten deden vermoeden. Ondanks de geopolitieke spanningen in het Midden-Oosten en Europa, de schommelingen van de olieprijs en de wereldwijde rentestijging sloot de wereldwijde aandelenmarkt de voorbije drie maanden licht hoger af, en de meeste regio’s eindigden het kwartaal in positief terrein of vlak.
Zoals de onderstaande grafiek laat zien, keerden de geografische prestaties in het derde kwartaal om ten opzichte van de eerste zes maanden van het jaar. De MSCI China was in het derde kwartaal de best presterende markt, na een zeer zwakke eerste jaarhelft. De opkomende markten exclusief China daarentegen, die 2026 uitstekend waren begonnen, presteerden zwak en verloren in juli in minder dan een maand meer dan 15%, onder druk van de zwakke prestaties van Zuid-Koreaanse geheugenchipaandelen. De prestaties van de andere regio’s waren bescheidener en over het kwartaal grotendeels vlak.
Prestaties van de wereldwijde aandelenmarkten over het kwartaal
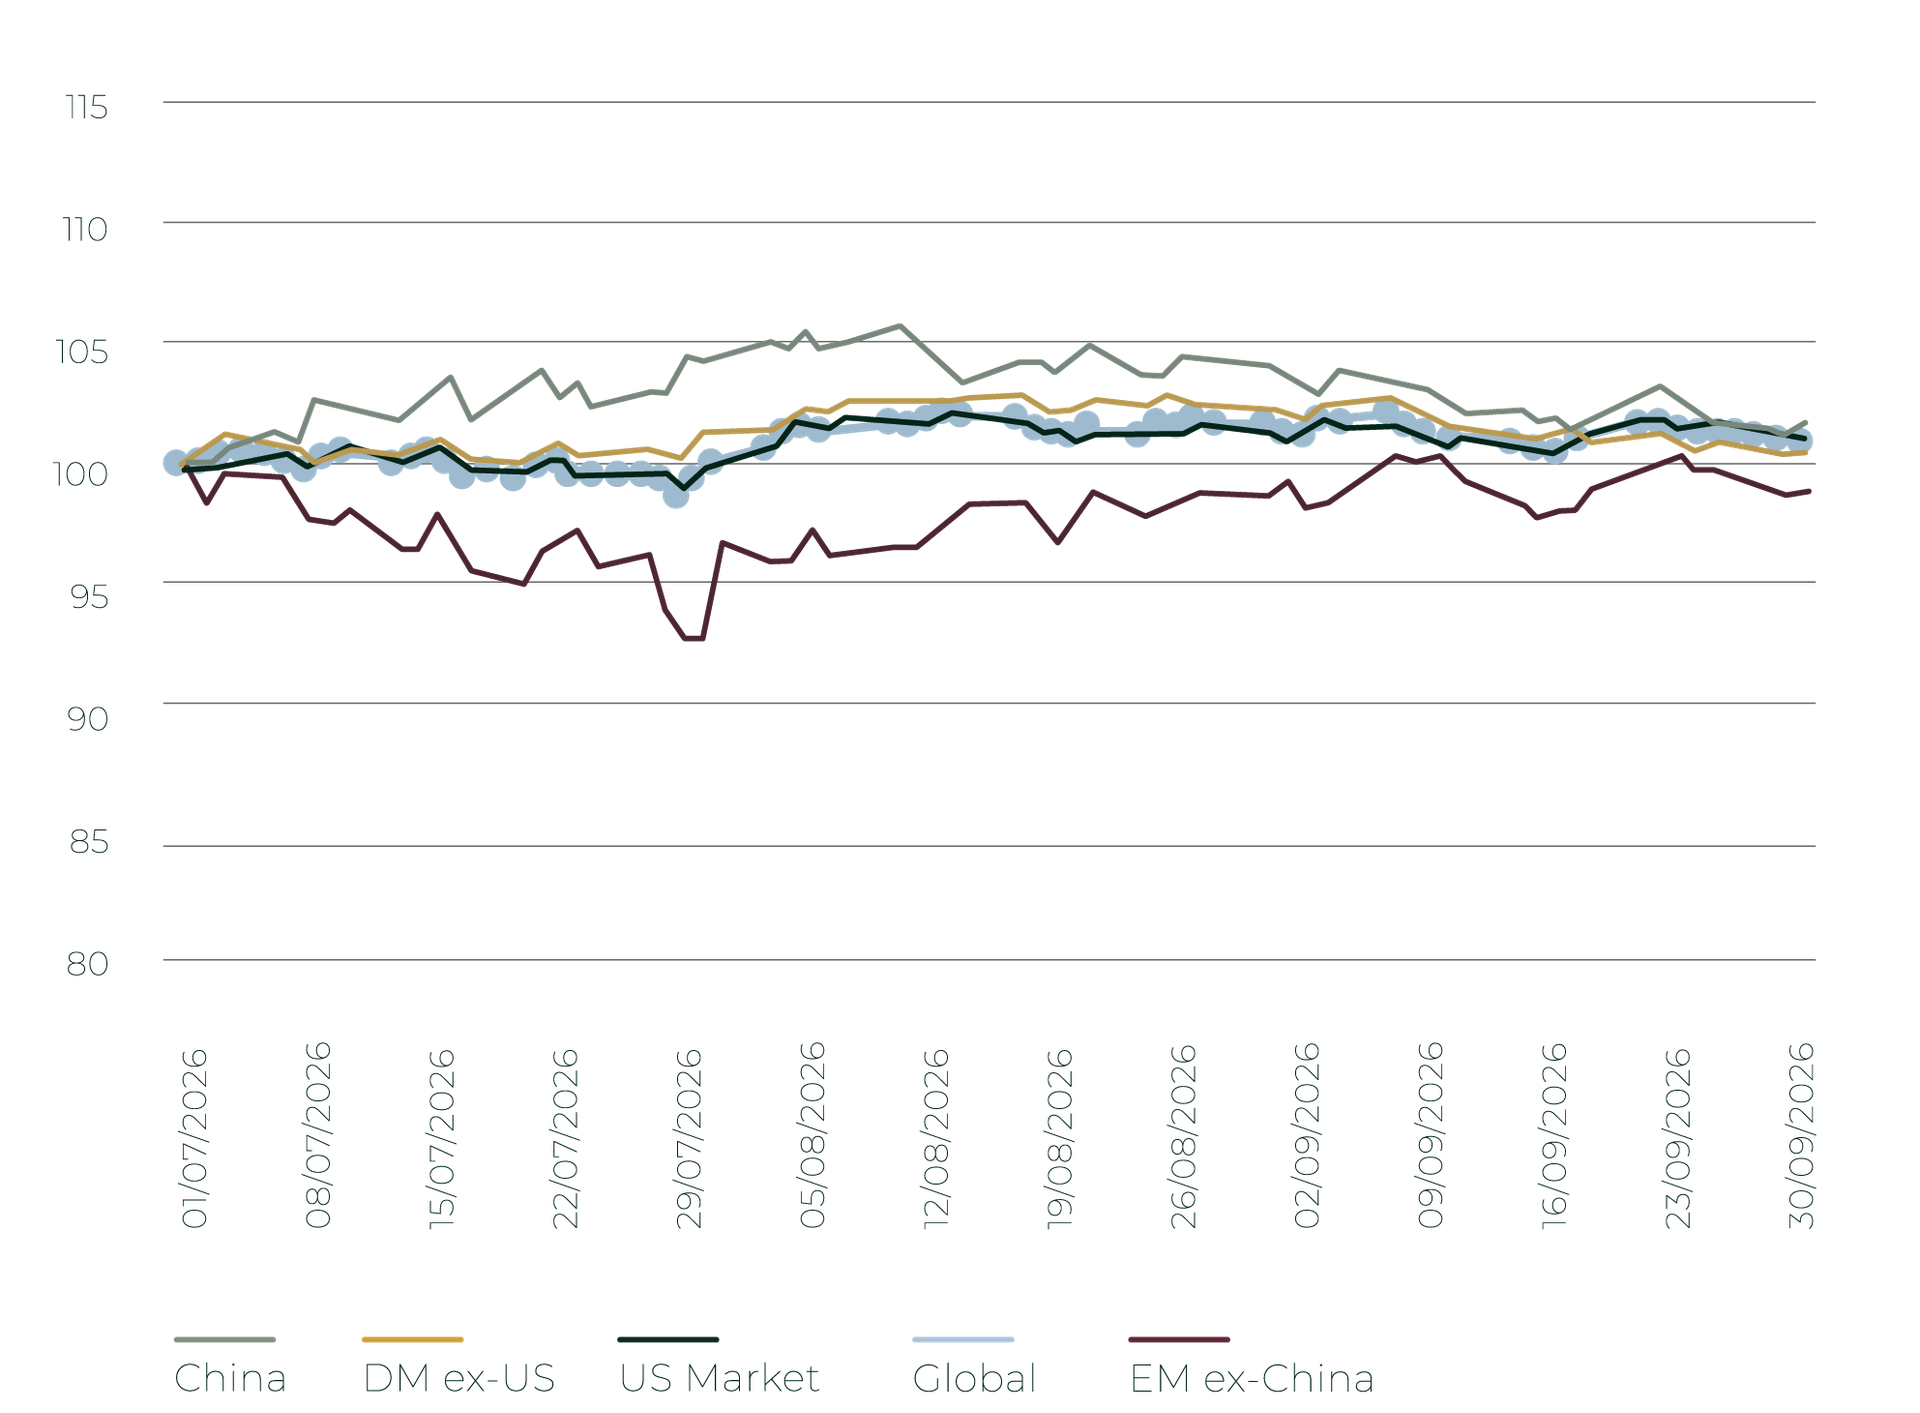
BRON : BLOOMBERG, TREETOP, MSCI
Bij beleggen in aandelen raden wij onze klanten aan om altijd verder te kijken dan het rendement over drie maanden, maar toch valt er uit dit kwartaal het een en ander te leren :
◦ Wees voorzichtig met overhypete sectoren of regio’s: Zuid-Korea was begin dit jaar de best presterende grote aandelenmarkt en kende in juli de zwaarste crash. Een beginnende belegger kijkt misschien naar de rendementen uit het verleden en vindt die aantrekkelijk, maar waarschuwingen als in het verleden behaalde resultaten bieden geen garantie voor de toekomst staan er niet voor niets
◦ Schrijf een regio of sector nooit helemaal af: slechte bedrijven gaan uiteindelijk failliet, maar het is zeldzamer dat een sector, en nog meer dat een heel land, eeuwig slechte resultaten oplevert. Zuid-Koreaanse aandelen, die amper drie jaar geleden nog werden afgedaan als blijvende achterblijvers, behaalden ongelooflijke rendementen vóór de kleine crash in juli. Dichter bij huis hebben Europese banken, die na de financiële crisis van 2009 een verloren decennium kenden, de voorbije jaren zeer sterke rendementen opgeleverd.
Bij het beleggen proberen we enkele van deze klassieke valkuilen te vermijden. We hanteren een wereldwijde aanpak, omdat die de volatiliteit vermindert en omdat in een geglobaliseerde wereld overal beleggingskansen te vinden zijn. We vermijden thematische beleggingsstrategieën die zich op specifieke sectoren richten. Artificiële intelligentie, robotica en genetica zijn allemaal erg boeiend, maar geconcentreerde posities zonder strikte waarderingscriteria zijn buitensporig riskant, zeker na een lange hausse.
MACRO-ECONOMISCHE SITUATIE
STAND OP 23 SEPTEMBER 2026
De belangrijkste verandering dit kwartaal was de terugkeer van de inflatie, vooral als gevolg van de oorlog in het Midden-Oosten en in mindere mate van de investeringsgolf in artificiële intelligentie. In de eurozone steeg de inflatie in augustus tot 3,2%, met energieprijzen die op jaarbasis meer dan 14% hoger lagen. De inflatie in de Verenigde Staten bereikte 3,4% en zelfs deflatoire economieën zoals China en Japan kregen in augustus te maken met prijsstijgingen.
Door de hogere inflatie hebben de meeste centrale banken hun rente verhoogd.
In de Verenigde Staten stemde de Federal Reserve (“Fed”) tijdens haar vergadering in
september voor een renteverhoging, ondanks druk van de regering-Trump om de rente te
verlagen. De Europese Centrale Bank (ECB) verhoogde op 10 september haar depositorente
tot 2,50%, en de Bank of Japan trok haar rente op tot 1,25%, het hoogste peil in 31 jaar.
De economische groei daarentegen bleek veerkrachtiger dan gevreesd. De Amerikaanse
economie groeit in een stevig tempo, ondersteund door consumentenbestedingen en
investeringen in artificiële intelligentie, met een stabiele werkloosheid van ongeveer 4,2%.
De eurozone groeide in het tweede kwartaal met 0,4%, het dubbele van wat economen
hadden verwacht.
Voor beleggers in de wereldwijde aandelenmarkt is economische groei positief, omdat
bedrijven zo meer groeikansen vinden en uiteindelijk hogere winsten genereren, die aan de
aandeelhouders kunnen worden uitgekeerd. Inflatie daarentegen is de vijand van de spaarder,
en de meeste gezinnen en bedrijven lijden onder snel stijgende prijzen. Een hogere rente is
het noodzakelijke kwaad om inflatie te bestrijden, maar verlaagt de waarderingsmultiples van
activa en kan de financiën van overheden, gezinnen of bedrijven zwaar onder druk zetten als
zij te veel schulden hebben.
Het einde van het gratis geld: stijgende rente wereldwijd
« Rente is voor activaprijzen wat de zwaartekracht is voor de appel. »
Warren Buffett
« Rente is voor activaprijzen wat de zwaartekracht is voor de appel. »
Warren Buffett
EEN GESYNCHRONISEERDE WERELDWIJDE BEWEGING
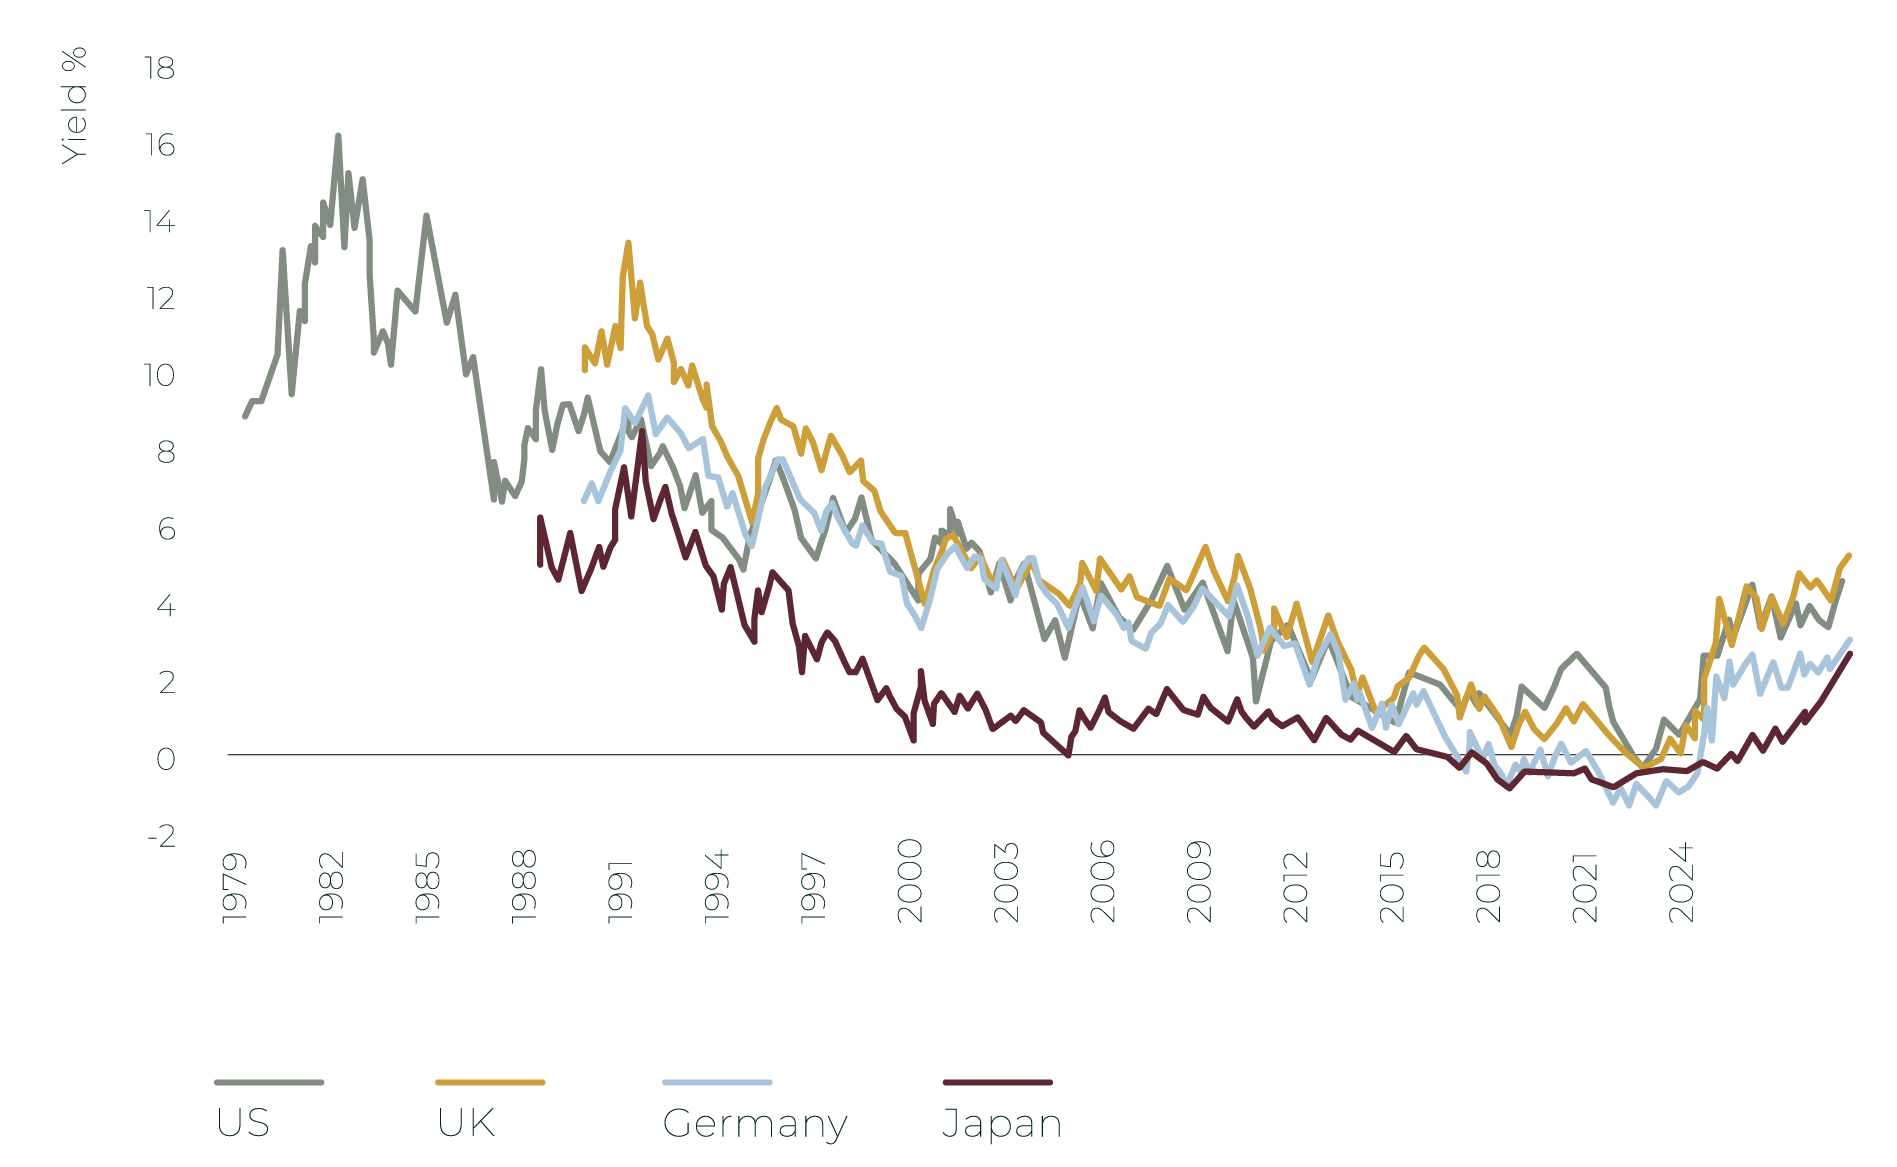
Gedurende meer dan tien jaar na de financiële crisis van 2009 leefden beleggers in een wereld van rente rond nul, soms zelfs negatieve rente. Daarvoor hadden de meeste beleggers alleen een wereld van dalende rente gekend, zoals de onderstaande grafiek laat zien. Die wereld ligt nu duidelijk achter ons. De recente inflatieoverschrijdingen in de westerse wereld doen ons geloven dat de hogere rente wellicht langer zal aanhouden.
10-jarige rente op staatsobligaties
Gezien de gevolgen van structureel hogere rendementen voor de waarde van activa zijn wij van mening dat de komende tien jaar anders zullen verlopen dan de voorbije decennia. Gewoon activa kopen om een spaarpot op te bouwen, zal wellicht niet volstaan, en sommige beleggingsstrategieën met een uitstekend trackrecord op lange termijn zouden zwakke rendementen kunnen opleveren. Tegelijk zal niet beleggen in deze omgeving met hogere inflatie op termijn leiden tot een veel lagere koopkracht.
WAAROM DE RENTE STIJGT
EN WAT DE IMPACT IS
OP DE VERSCHILLENDE BELEGGINGSCATEGORIEËN
Er spelen verschillende krachten, en wij denken dat de meeste ervan niet snel zullen
verdwijnen. De terugkeer van de inflatie en de toenemende kapitaalbehoefte van overheden
met hoge schulden en bedrijven in artificiële intelligentie drijven allemaal de rente op.
Rente is de prijs van geld, en elk actief wordt uiteindelijk daartegen gewaardeerd.
Intuïtief zullen beleggers een hoger rendement eisen om te beleggen als ze bijna 4% kunnen
krijgen op een bankdeposito met zeer laag risico. Dit intuïtieve gedrag is eenvoudig wiskundig
te verifiëren. 100 euro in een omgeving zonder rente (eerste regel) is over 1, 5 of 10 jaar evenveel
waard. Aan het andere uiterste, bij een rente van 7%, is hetzelfde bedrag over tien jaar vandaag
slechts 51 euro waard.
Deze eenvoudige wiskundige waarheid kan een ingrijpende impact hebben op verschillende beleggingscategorieën, zoals:
EEN GESYNCHRONISEERDE WERELDWIJDE BEWEGING
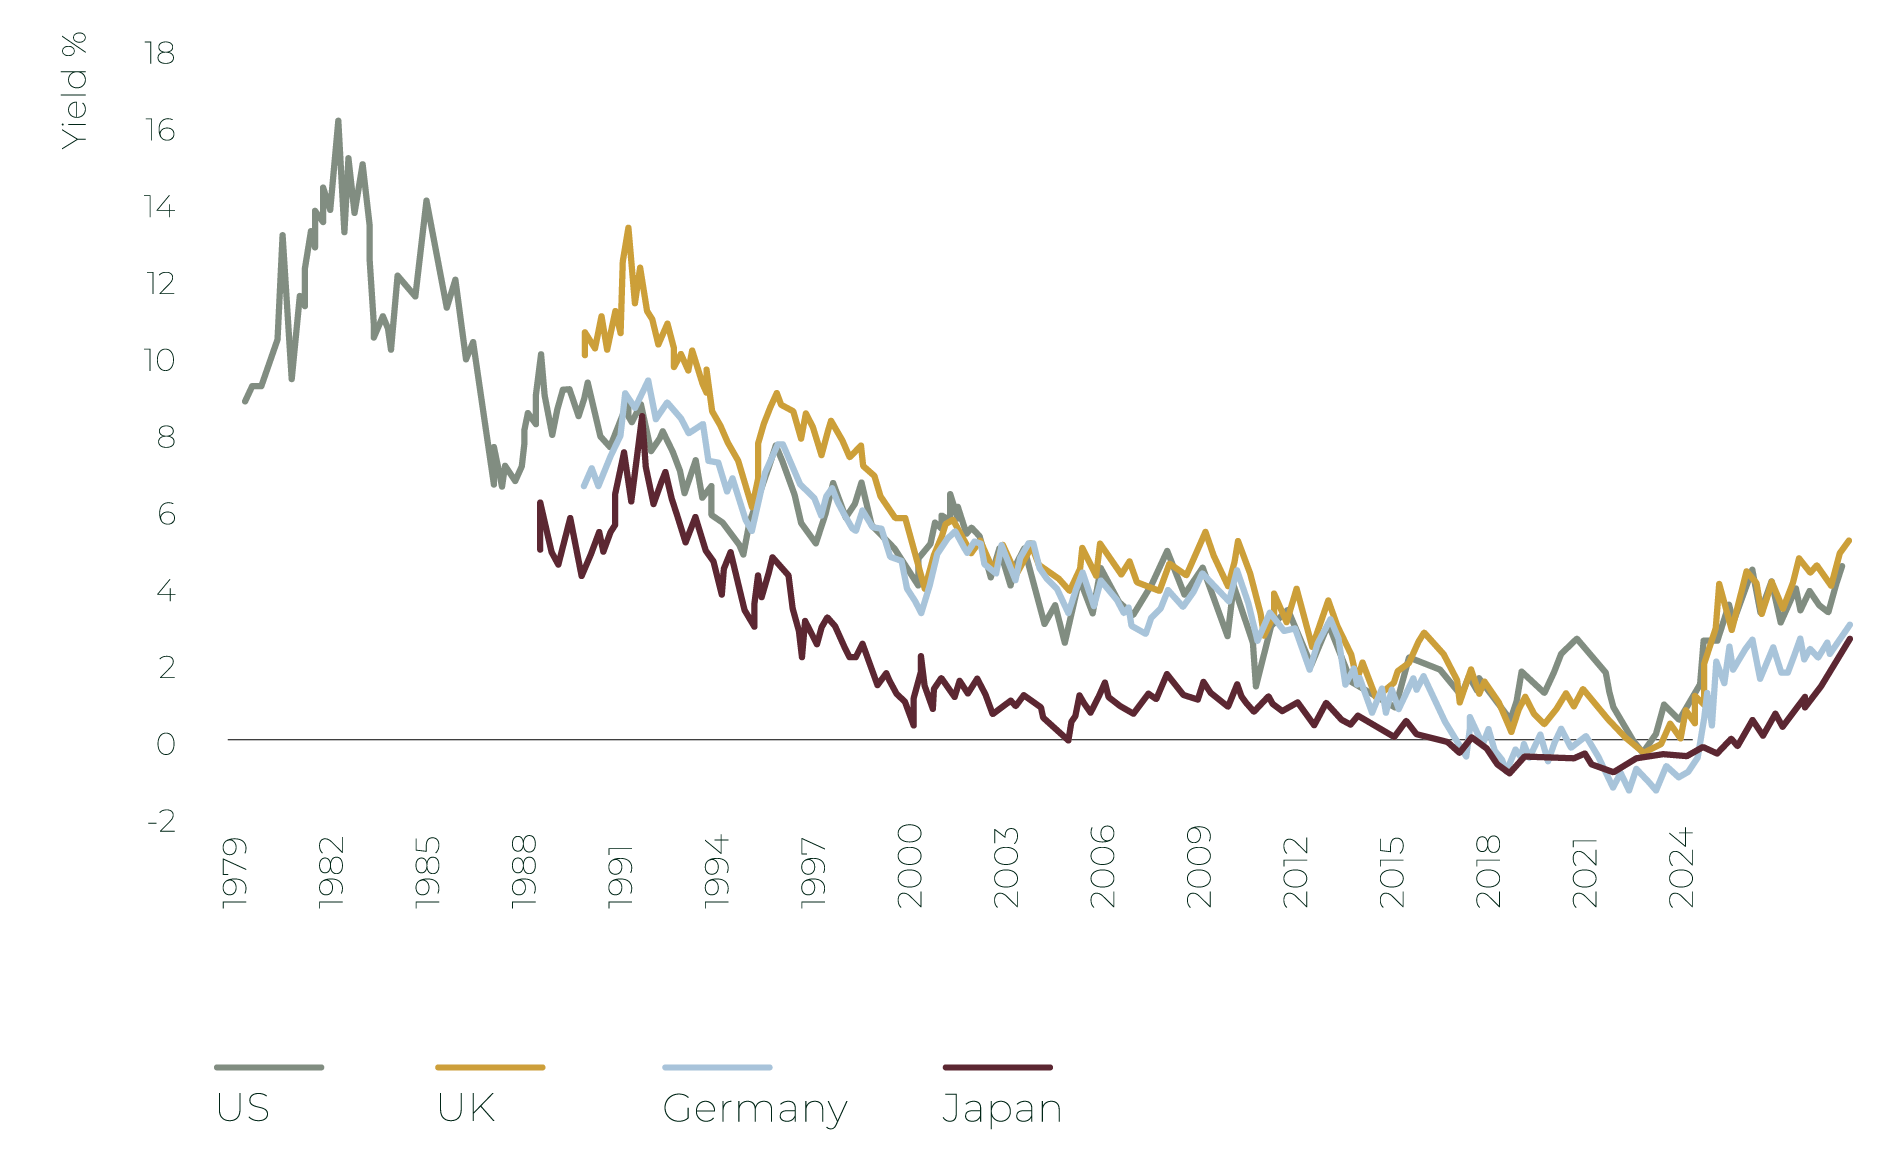
Gedurende meer dan tien jaar na de financiële crisis van 2009 leefden beleggers in een wereld van rente rond nul, soms zelfs negatieve rente. Daarvoor hadden de meeste beleggers alleen een wereld van dalende rente gekend, zoals de onderstaande grafiek laat zien. Die wereld ligt nu duidelijk achter ons. De recente inflatieoverschrijdingen in de westerse wereld doen ons geloven dat de hogere rente wellicht langer zal aanhouden.
10-jarige rente op staatsobligaties
BRON : BLOOMBERG, TREETOP
Gezien de gevolgen van structureel hogere rendementen voor de waarde van activa zijn wij van mening dat de komende tien jaar anders zullen verlopen dan de voorbije decennia. Gewoon activa kopen om een spaarpot op te bouwen, zal wellicht niet volstaan, en sommige beleggingsstrategieën met een uitstekend trackrecord op lange termijn zouden zwakke rendementen kunnen opleveren. Tegelijk zal niet beleggen in deze omgeving met hogere inflatie op termijn leiden tot een veel lagere koopkracht.
WAAROM DE RENTE STIJGT EN WAT
DE IMPACT IS
OP DE VERSCHILLENDE BELEGGINGSCATEGORIEËN
Er spelen verschillende krachten, en wij denken dat de meeste ervan niet snel zullen
verdwijnen. De terugkeer van de inflatie en de toenemende kapitaalbehoefte van overheden
met hoge schulden en bedrijven in artificiële intelligentie drijven allemaal de rente op.
Rente is de prijs van geld, en elk actief wordt uiteindelijk daartegen gewaardeerd.
Intuïtief zullen beleggers een hoger rendement eisen om te beleggen als ze bijna 4% kunnen
krijgen op een bankdeposito met zeer laag risico. Dit intuïtieve gedrag is eenvoudig wiskundig
te verifiëren. 100 euro in een omgeving zonder rente (eerste regel) is over 1, 5 of 10 jaar evenveel
waard. Aan het andere uiterste, bij een rente van 7%, is hetzelfde bedrag over tien jaar vandaag
slechts 51 euro waard.
Deze eenvoudige wiskundige waarheid kan een ingrijpende impact hebben op verschillende beleggingscategorieën, zoals:
◦ Vastrentende beleggingen: veel vastrentende instrumenten hebben een vaste uitkering die niet
verandert in de tijd. Een obligatie of een krediet dat gedurende 10 jaar 2% per jaar oplevert, wordt veel
minder aantrekkelijk in een wereld waarin u met weinig risico 3% of 4% rendement per jaar kunt halen
dan in een wereld zonder rendement. Zoals de onderstaande grafiek toont, presteerden wereldwijde
obligaties van beleggingskwaliteit over de voorbije vijf jaar duidelijk minder goed dan de wereldwijde
aandelenmarkt.
◦ Aandelen. Een stijgende rente treft vooral bedrijven waarvan de waarde ver in de toekomst ligt,
omdat verre winsten sterker worden verdisconteerd. We hebben een casestudy van twee bedrijven
uitgewerkt om dit te illustreren.
Prestaties van wereldwijde aandelen en obligaties van beleggingskwaliteit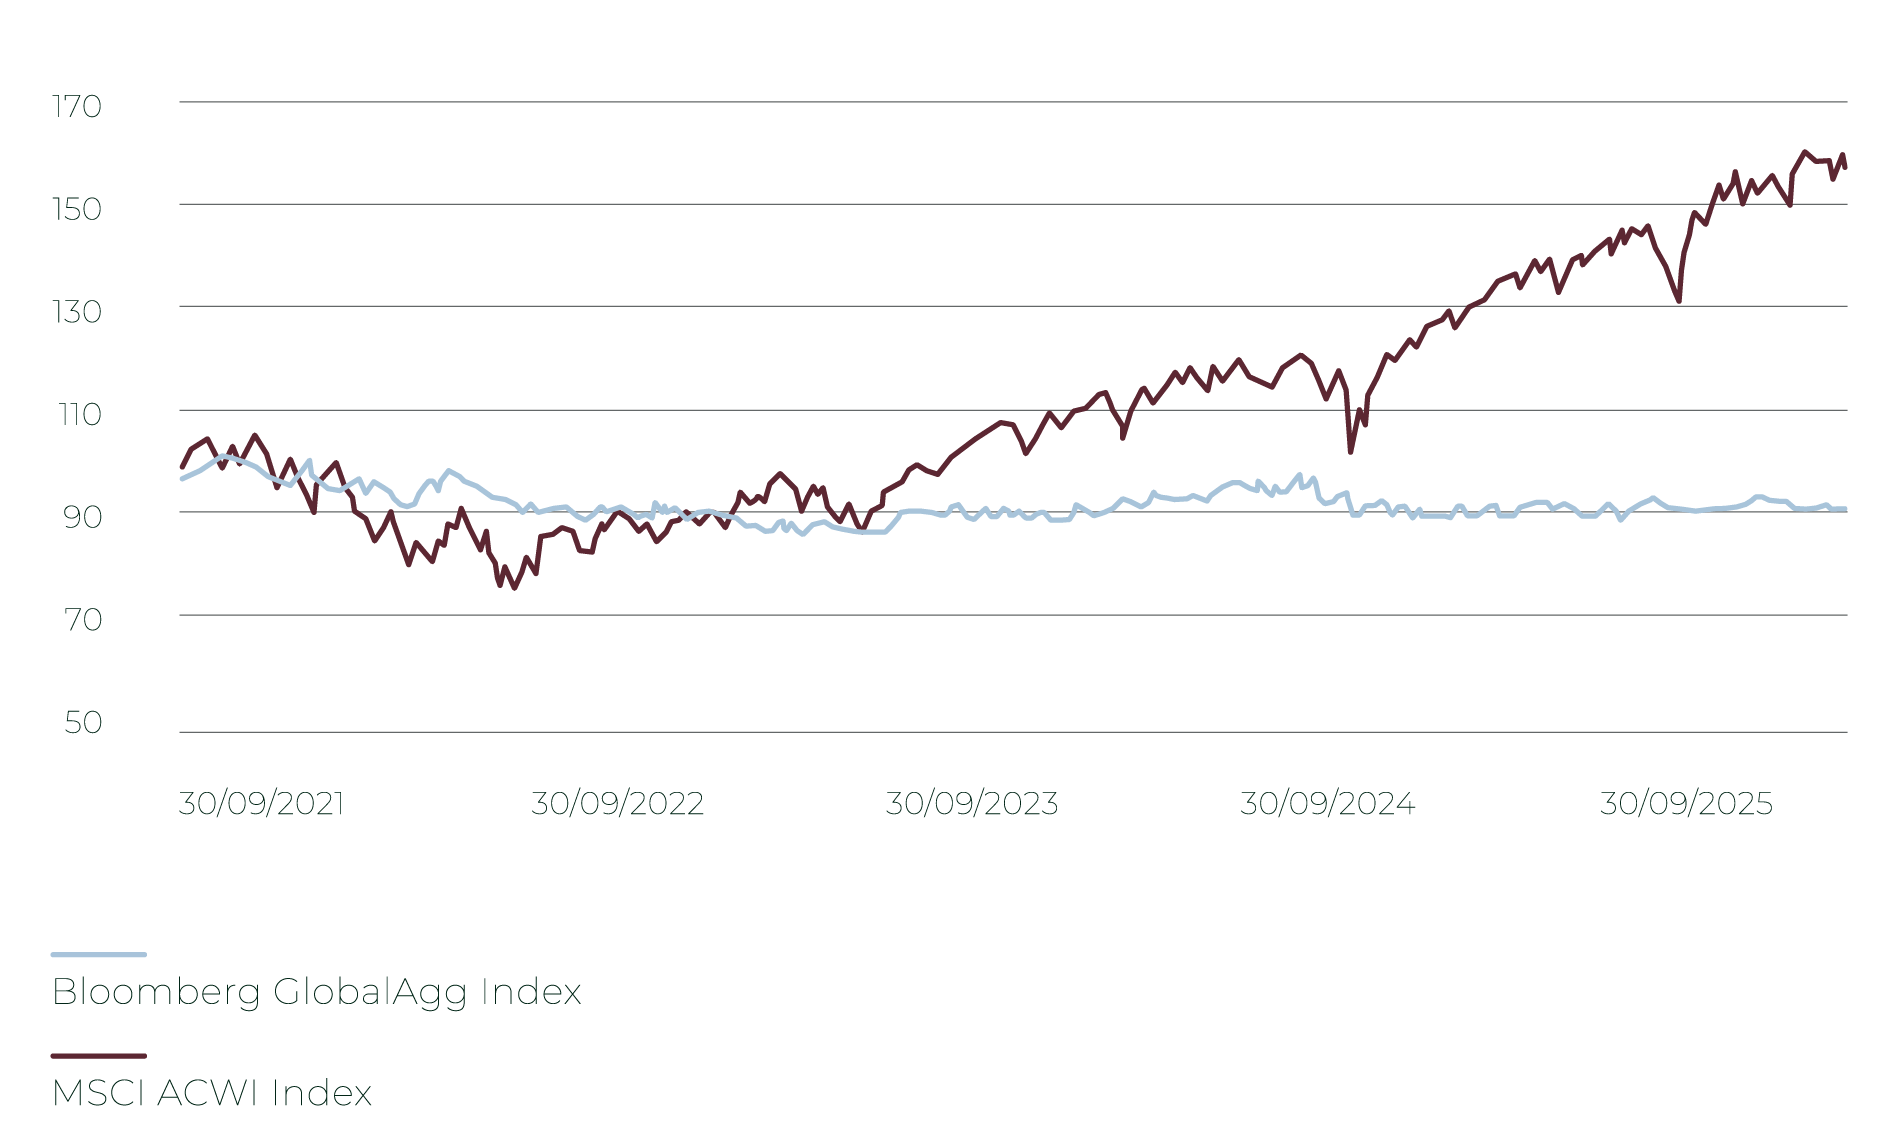
BRON : BLOOMBERG, TREETOP
GROW bouwt aan iets ambitieus: het investeert vijf jaar lang zwaar, waardoor zijn vrije
kasstroom sterk negatief is, vanaf jaar zes positief wordt en zich stabiliseert op 165 miljoen
euro per jaar. CASHCOW is in vergelijking saai en verdient gestaag 100 miljoen euro per jaar,
zonder groei en zonder verrassingen. We waarderen beide zoals elke analist dat zou doen:
tien jaar kasstromen, plus een eindwaarde waarbij we ervan uitgaan dat elk bedrijf onbeperkt
doorgaat op het niveau van jaar tien.
◦ Vastrentende beleggingen: veel vastrentende instrumenten hebben een vaste uitkering die niet verandert in de tijd. Een obligatie of een krediet dat gedurende 10 jaar 2% per jaar oplevert, wordt veel minder aantrekkelijk in een wereld waarin u met weinig risico 3% of 4% rendement per jaar kunt halen dan in een wereld zonder rendement. Zoals de onderstaande grafiek toont, presteerden wereldwijde obligaties van beleggingskwaliteit over de voorbije vijf jaar duidelijk minder goed dan de wereldwijde aandelenmarkt.
◦ Aandelen. Een stijgende rente treft vooral bedrijven waarvan de waarde ver in de toekomst ligt, omdat verre winsten sterker worden verdisconteerd. We hebben een casestudy van twee bedrijven uitgewerkt om dit te illustreren.
BRON : BLOOMBERG, TREETOP
◦ Vastrentende beleggingen: veel vastrentende instrumenten hebben een vaste uitkering die niet
verandert in de tijd. Een obligatie of een krediet dat gedurende 10 jaar 2% per jaar oplevert, wordt veel
minder aantrekkelijk in een wereld waarin u met weinig risico 3% of 4% rendement per jaar kunt halen
dan in een wereld zonder rendement. Zoals de onderstaande grafiek toont, presteerden wereldwijde
obligaties van beleggingskwaliteit over de voorbije vijf jaar duidelijk minder goed dan de wereldwijde
aandelenmarkt.
◦ Aandelen. Een stijgende rente treft vooral bedrijven waarvan de waarde ver in de toekomst ligt,
omdat verre winsten sterker worden verdisconteerd. We hebben een casestudy van twee bedrijven
uitgewerkt om dit te illustreren.
Prestaties van wereldwijde aandelen en obligaties van beleggingskwaliteit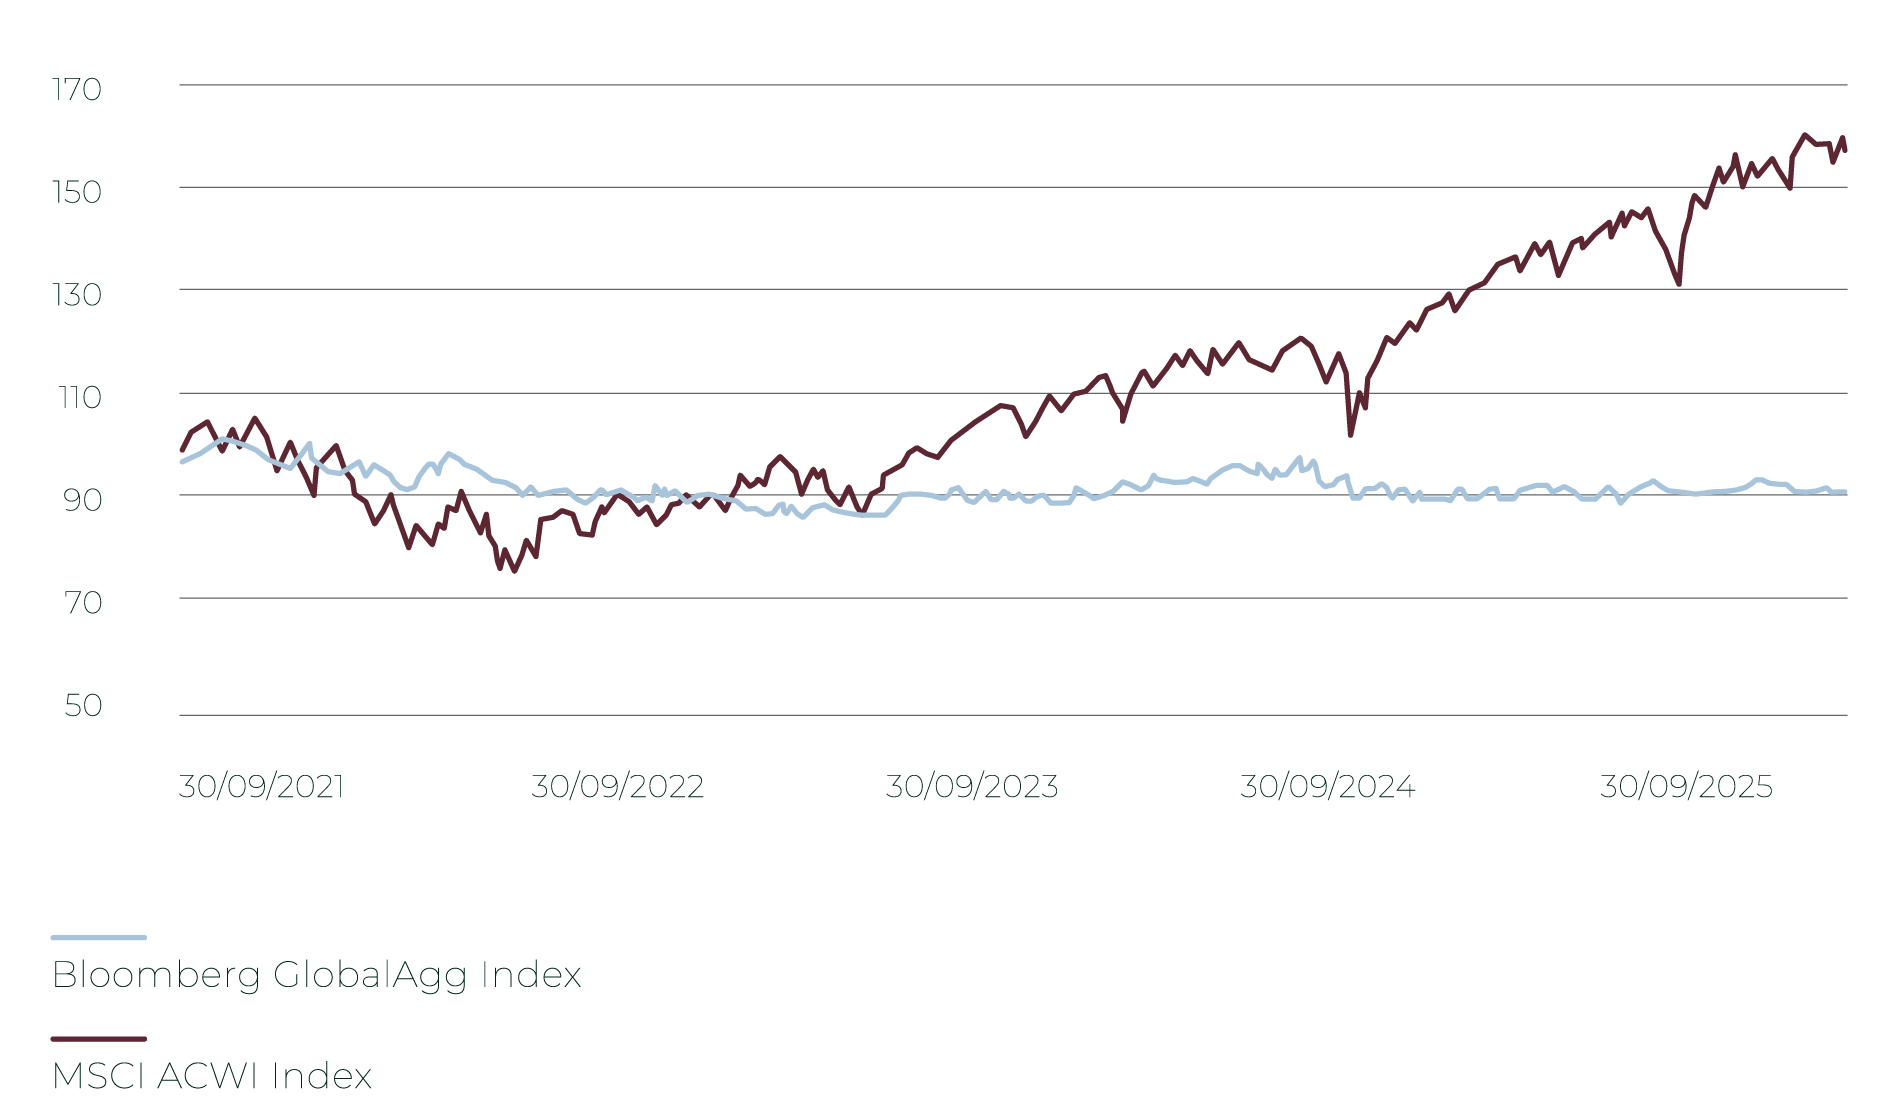
BRON : BLOOMBERG, TREETOP
◦ Vastrentende beleggingen: veel vastrentende instrumenten hebben een vaste uitkering die niet verandert in de tijd. Een obligatie of een krediet dat gedurende 10 jaar 2% per jaar oplevert, wordt veel minder aantrekkelijk in een wereld waarin u met weinig risico 3% of 4% rendement per jaar kunt halen dan in een wereld zonder rendement. Zoals de onderstaande grafiek toont, presteerden wereldwijde obligaties van beleggingskwaliteit over de voorbije vijf jaar duidelijk minder goed dan de wereldwijde aandelenmarkt.
◦ Aandelen. Een stijgende rente treft vooral bedrijven waarvan de waarde ver in de toekomst ligt, omdat verre winsten sterker worden verdisconteerd. We hebben een casestudy van twee bedrijven uitgewerkt om dit te illustreren.
GROW bouwt aan iets ambitieus: het investeert vijf jaar lang zwaar, waardoor zijn vrije kasstroom sterk negatief is, vanaf jaar zes positief wordt en zich stabiliseert op 165 miljoen euro per jaar. CASHCOW is in vergelijking saai en verdient gestaag 100 miljoen euro per jaar, zonder groei en zonder verrassingen. We waarderen beide zoals elke analist dat zou doen: tien jaar kasstromen, plus een eindwaarde waarbij we ervan uitgaan dat elk bedrijf onbeperkt doorgaat op het niveau van jaar tien.
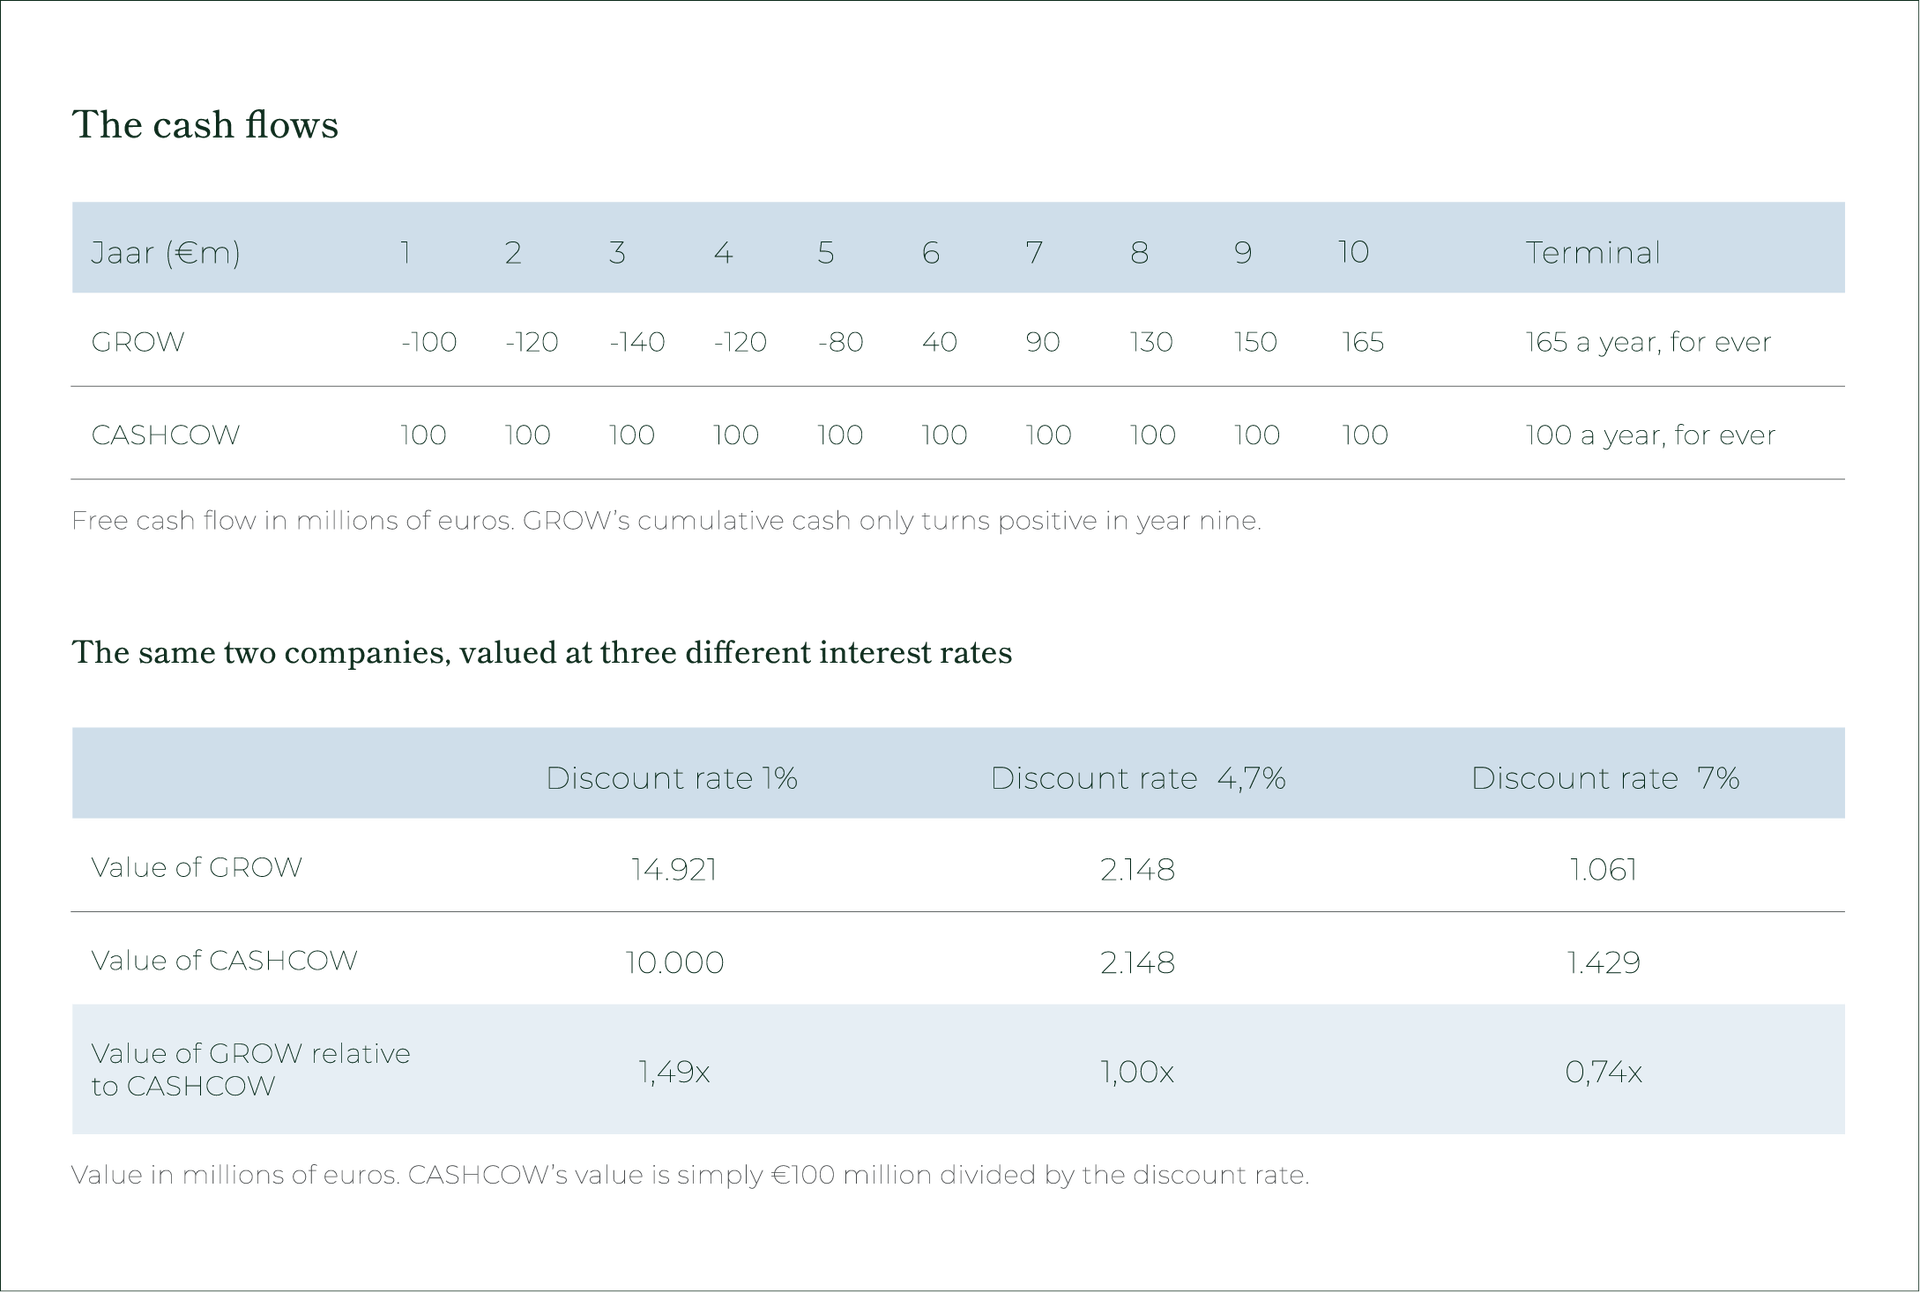
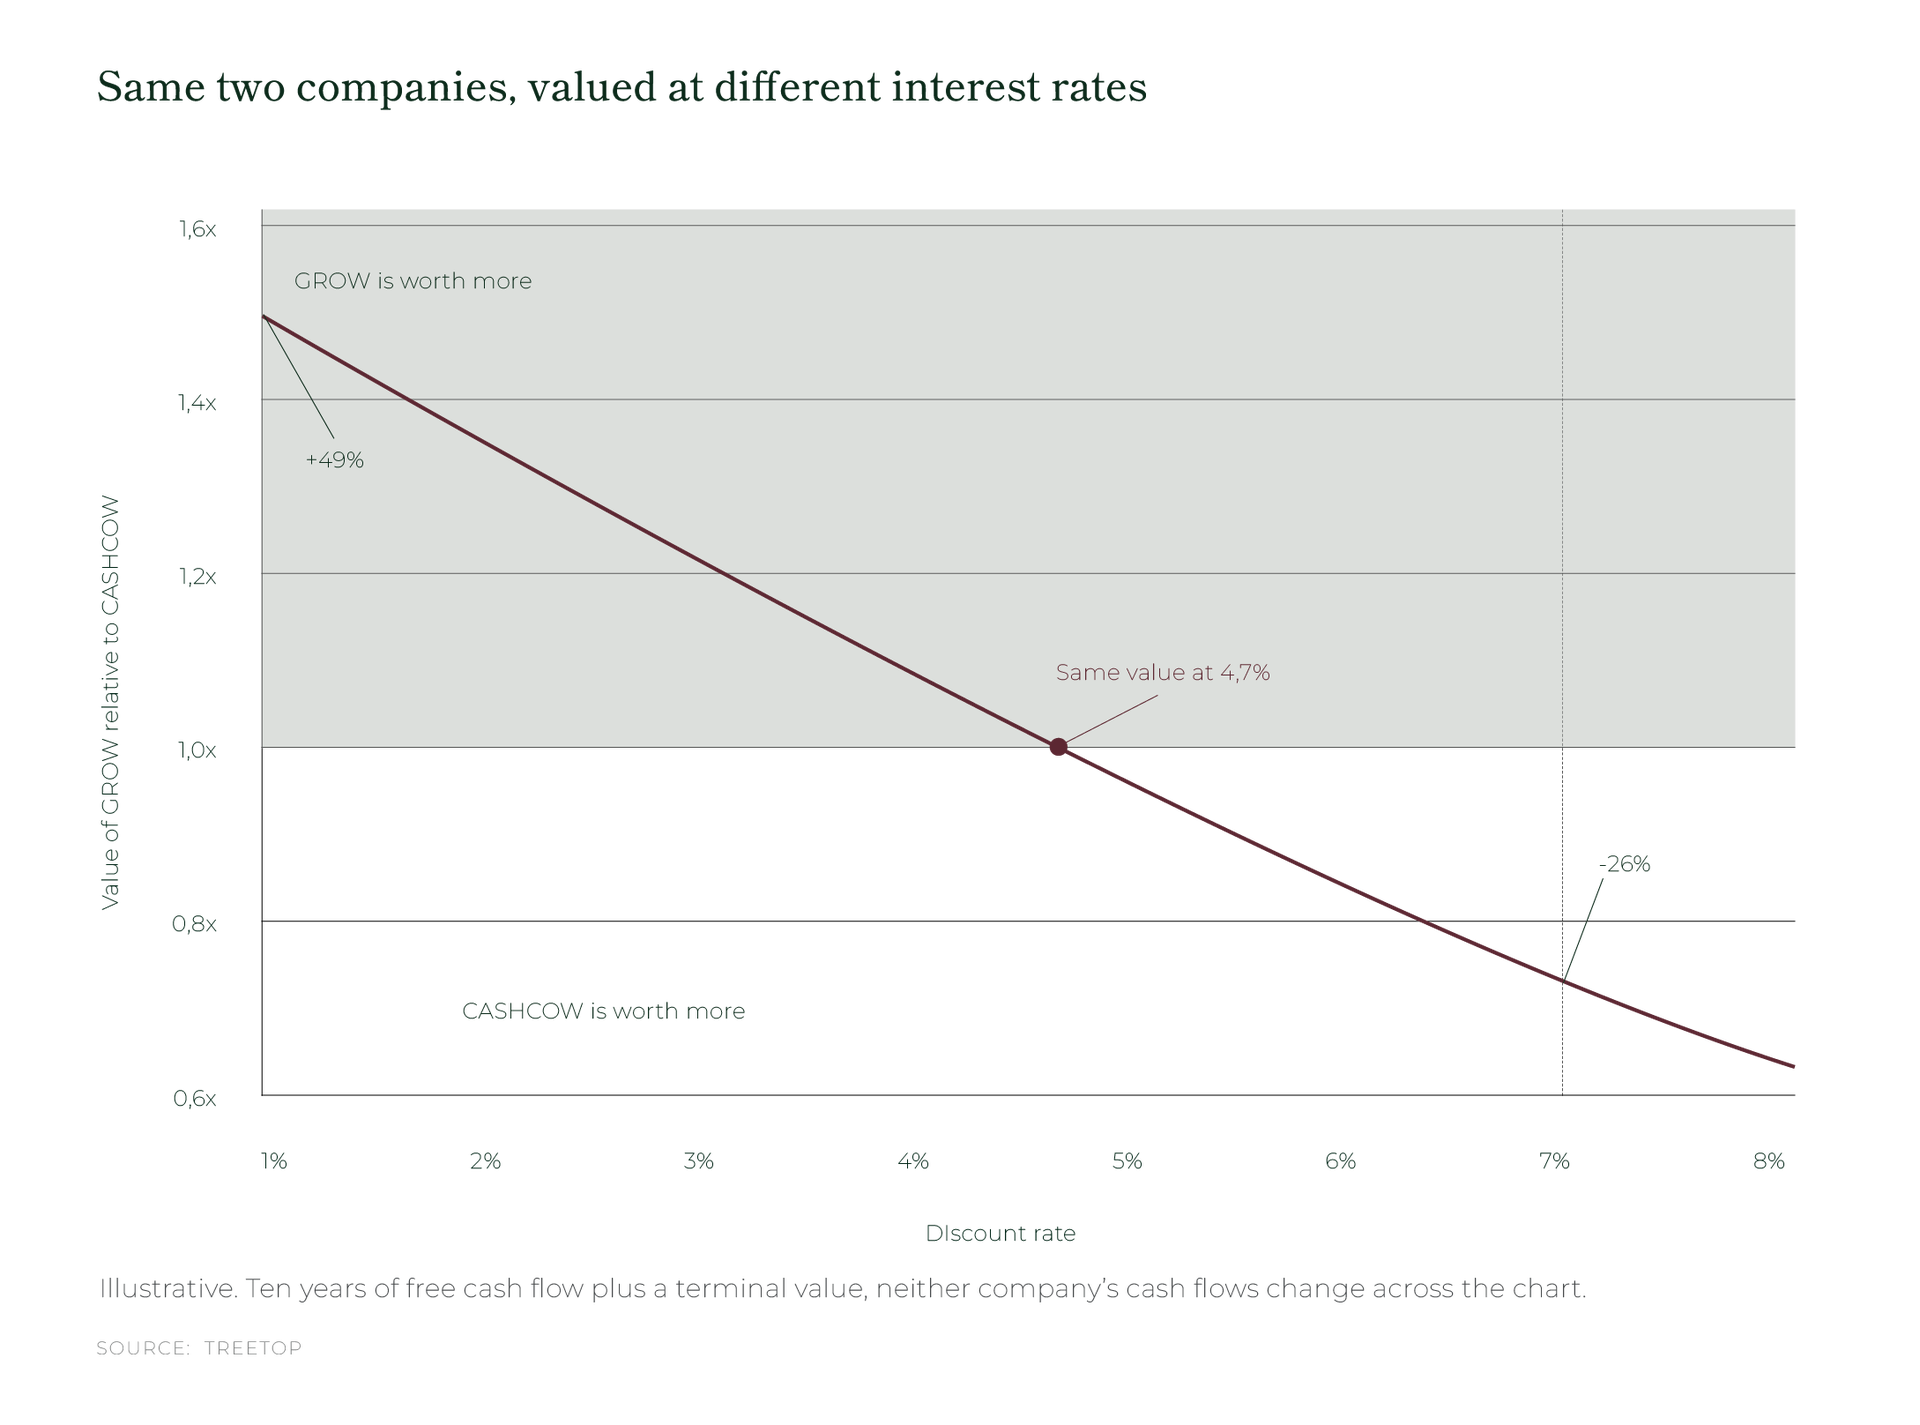
Bij een disconteringsvoet van 1% is GROW ~50% meer waard dan CASHCOW. Bij 7% is het een kwart minder waard. Aan geen van beide bedrijven is tussen die twee punten iets veranderd: niet de producten, niet het management, geen enkele euro kasstroom. Alleen de prijs van de tijd is veranderd.
Same two companies, valued at different interest rates
Bij een disconteringsvoet van 1% is GROW ~50% meer waard dan CASHCOW. Bij 7% is het een kwart minder waard. Aan geen van beide bedrijven is tussen die twee punten iets veranderd: niet de producten, niet het management, geen enkele euro kasstroom.
Alleen de prijs van de tijd is veranderd.
Same two companies, valued at different interest rates
BRON : TREETOP
Wereldwijde winsten: een decennium in één beeld
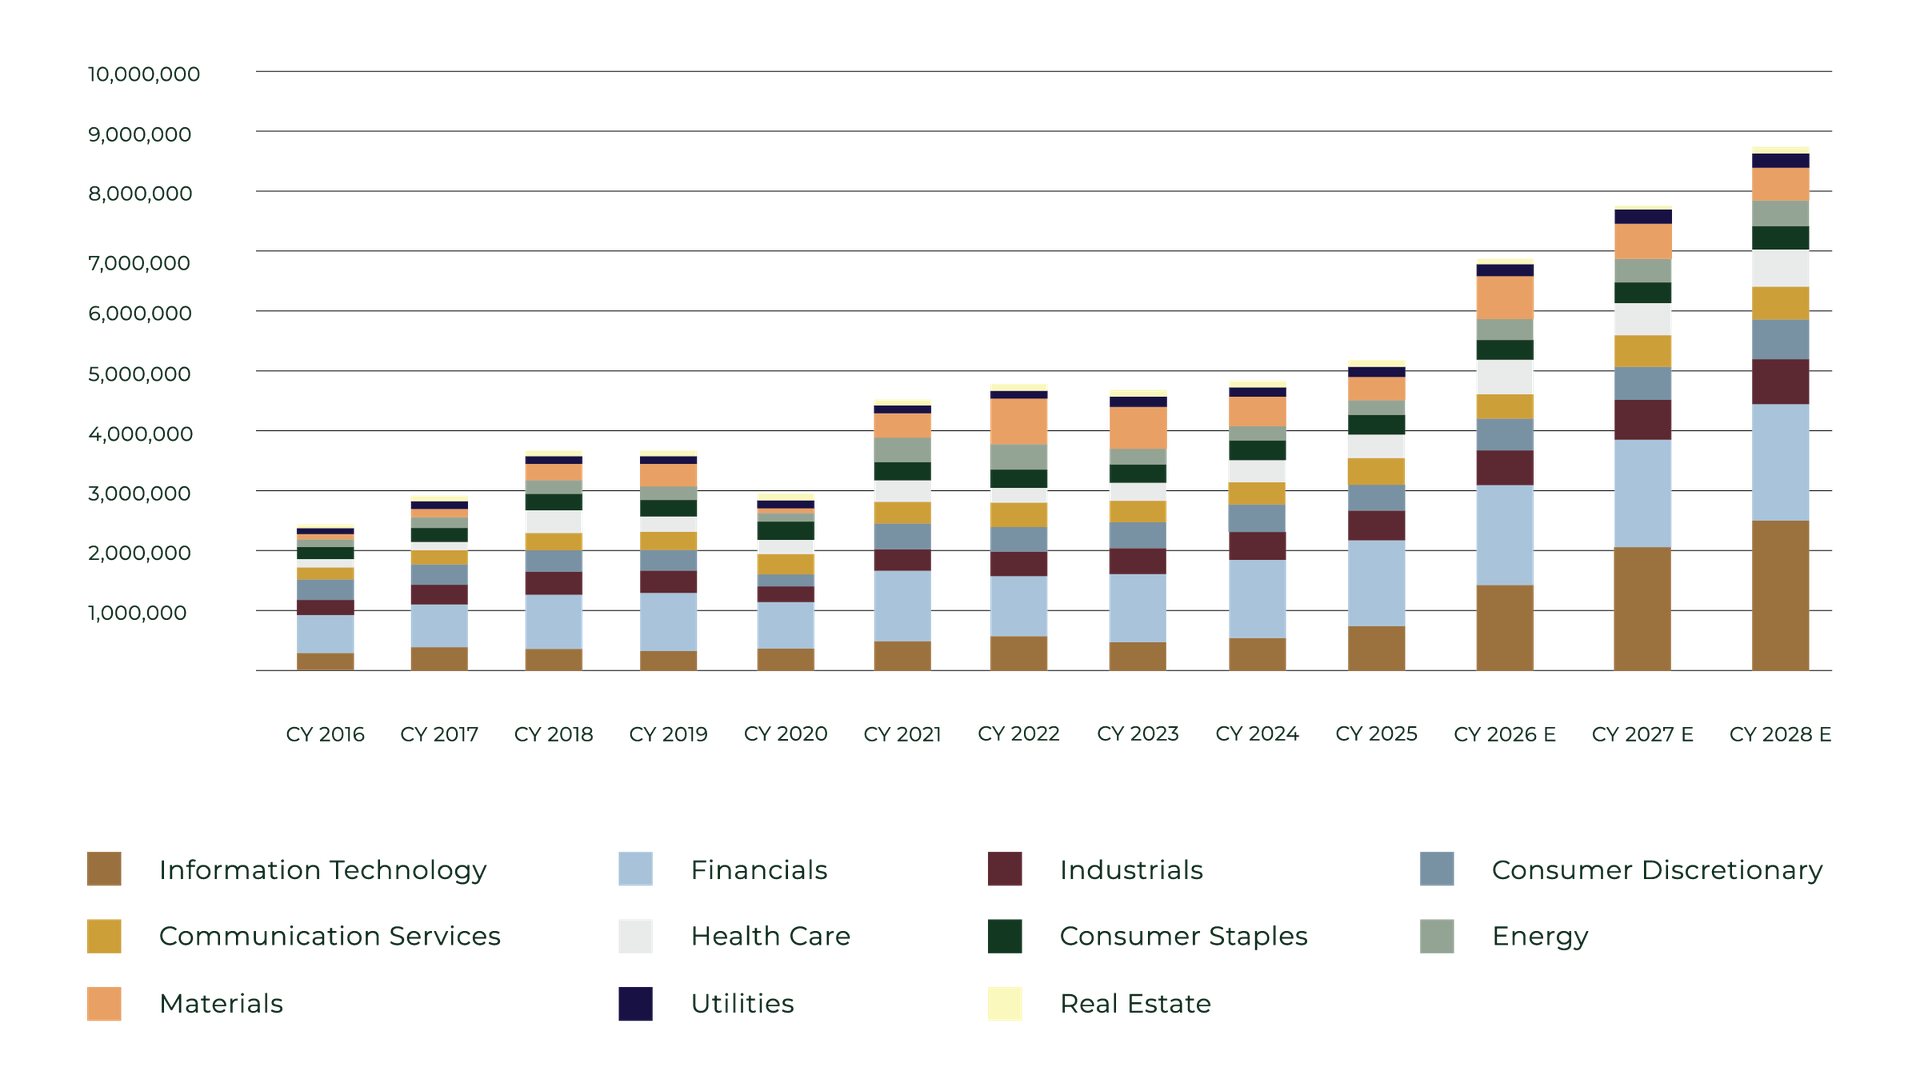
We hebben al vaak geschreven dat aandelenkoersen de winsten volgen. Het loont de moeite om even afstand te nemen van één enkel kwartaal en te kijken naar wat de beursgenoteerde bedrijven wereldwijd werkelijk hebben verdiend, en naar wat analisten nu verwachten dat ze zullen verdienen. De onderstaande grafiek splitst de winsten van de MSCI ACWI sinds 2016 op per sector, met de consensusramingen van Bloomberg voor 2026 tot 2028.
Earnings from continuous operation (USDmn)-MSCI ACWI by sector
BRON : BLOOMBERG, TREETOP, MSCI
Vier vaststellingen zijn van belang voor een wereldwijde belegger.
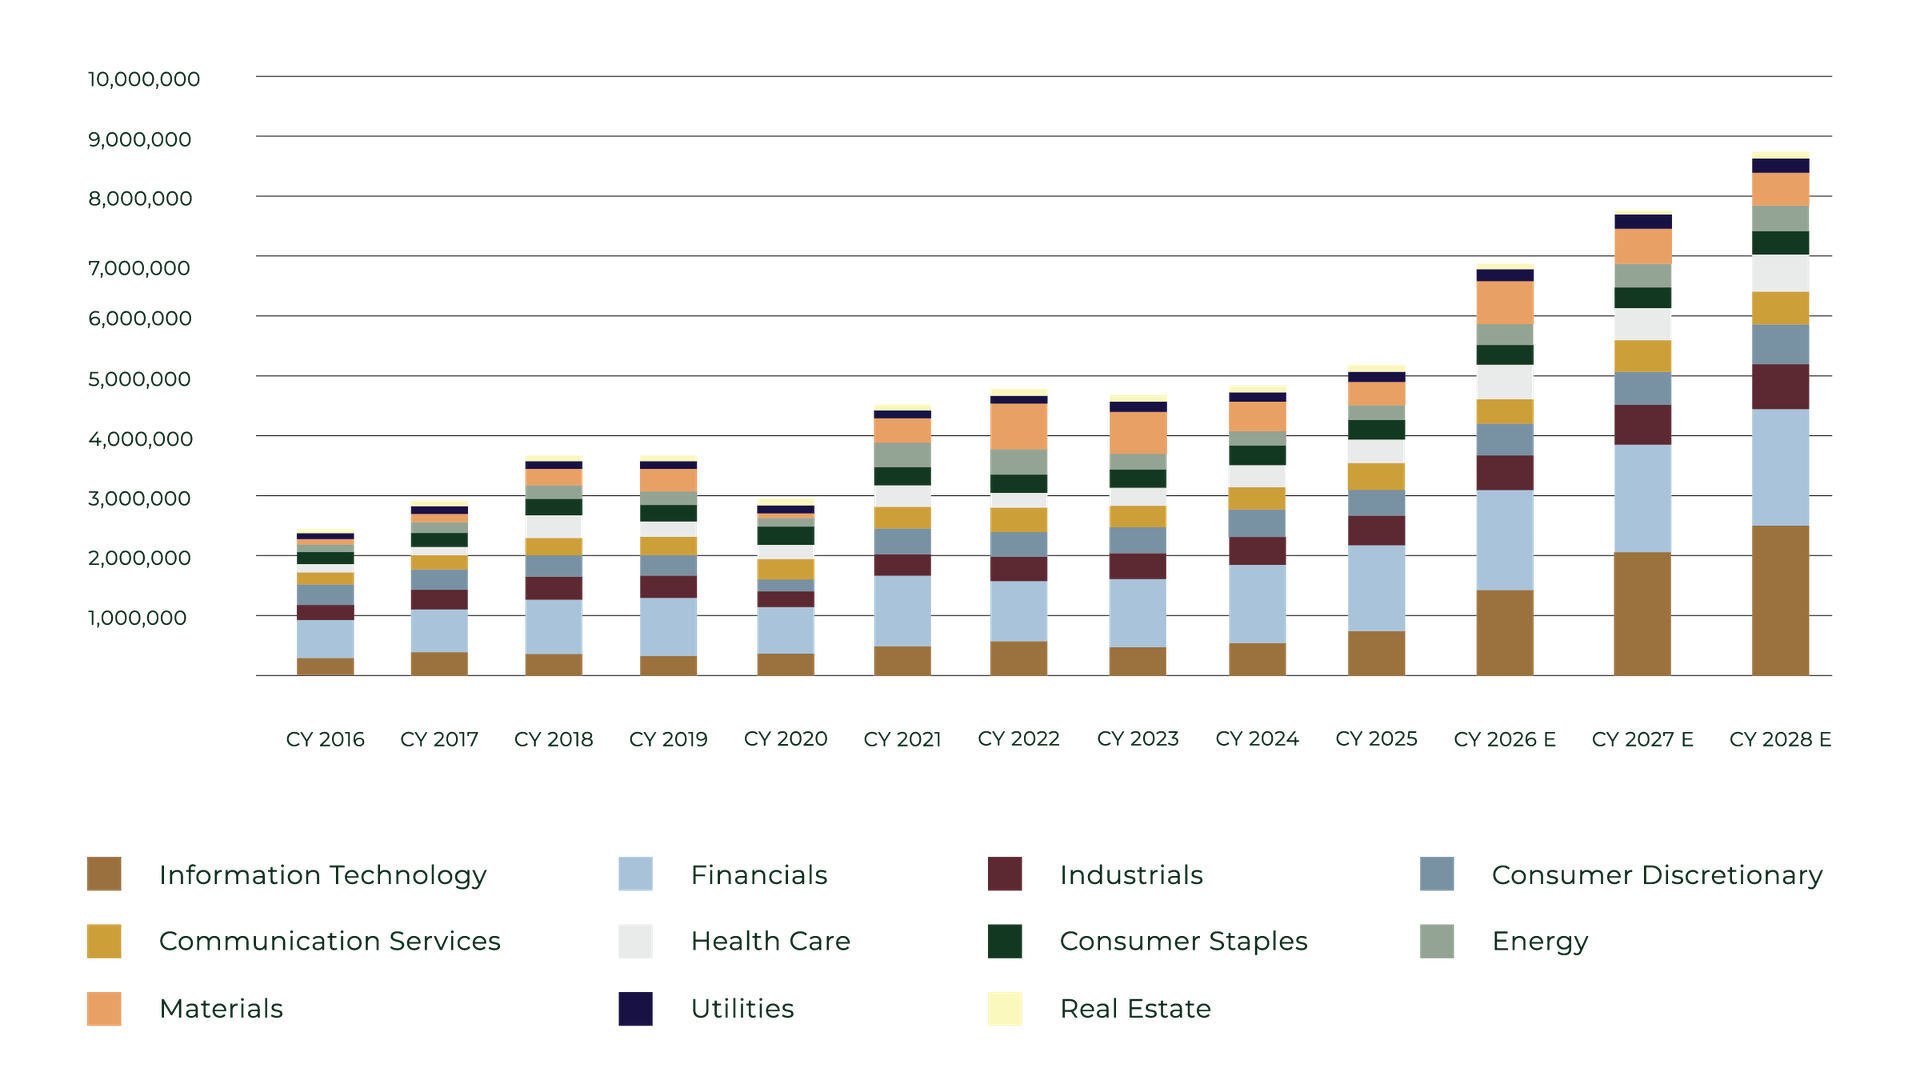
We hebben al vaak geschreven dat aandelenkoersen de winsten volgen. Het loont de moeite om even afstand te nemen van één enkel kwartaal en te kijken naar wat de beursgenoteerde bedrijven wereldwijd werkelijk hebben verdiend, en naar wat analisten nu verwachten dat ze zullen verdienen. De onderstaande grafiek splitst de winsten van de MSCI ACWI sinds 2016 op per sector, met de consensusramingen van Bloomberg voor 2026 tot 2028.
Earnings from continuous operation (USDmn)-MSCI ACWI by sector
BRON : BLOOMBERG, TREETOP, MSCI
Vier vaststellingen zijn van belang voor een wereldwijde belegger.
De winsten zijn in tien jaar ongeveer verdubbeld.
De wereldwijde winsten stegen van ongeveer 2,5 biljoen USD in 2016 tot 5,2 biljoen USD in 2025, gemiddeld 8,4% per jaar. Dat gebeurde ondanks een wereldwijde pandemie in 2020 en een energie- en inflatieschok in 2022. Weinig beleggers zouden zo’n decennium op voorhand hebben voorspeld, en nog minder zouden de hele periode belegd zijn gebleven als ze hadden geprobeerd rond elke crisis in en uit te stappen.crisis.
Winsten groeien niet in een rechte lijn.
De wereldwijde winstgevendheid verbeterde sterk tussen 2016 en 2018, daalde scherp tijdens de pandemie, sprong in 2021 naar een nieuw hoogtepunt en bleef daarna drie jaar relatief vlak. In 2025 begon een nieuwe versnelling. Het gemiddelde van 8,4% per jaar is de rekensom van een decennium, geen belofte voor een afzonderlijk jaar, en een belegger die nodig had dat de winsten elk jaar stegen, zou in 2020 of in 2023 hebben afgehaakt.
Technologie en de financiële sector deden een groot deel van het werk.
Beide sectoren waren consequent de grootste bronnen van wereldwijde winst: tussen een derde en 40% van het totaal gedurende het voorbije decennium, en 43% in 2025, met de financiële sector op 28% en technologie op 15%.
Technologie en de financiële sector deden een groot deel van het werk.
Beide sectoren waren consequent de grootste bronnen van wereldwijde winst: tussen een derde en 40% van het totaal gedurende het voorbije decennium, en 43% in 2025, met de financiële sector op 28% en technologie op 15%.
De consensus verwacht nu een hausse.
De geaggregeerde analistenramingen van Bloomberg verwachten dat de wereldwijde winsten stijgen van 5,2 biljoen USD in 2025 tot bijna 8,8 biljoen USD in 2028, een toename van ongeveer 70% in drie jaar. Technologie neemt het grootste deel van die stijging voor haar rekening: haar aandeel in de wereldwijde winsten zou verdubbelen van ongeveer 15% tot bijna 30%, en samen met de financiële sector zou ze meer dan de helft vertegenwoordigen van alle winsten van beursgenoteerde bedrijven wereldwijd.
WAT DIT BETEKENT VOOR DE MANIER WAAROP WE BELEGGEN
De eerste twee vaststellingen pleiten ervoor om belegd te blijven en geduld te hebben wanneer
de winsten pauzeren. De derde pleit voor echte spreiding: een portefeuille die rond één enkele
winstbron is opgebouwd, hoe indrukwekkend die bron er vandaag ook uitziet, is een gok op het
voortduren van één bepaalde situatie.
De vierde vraagt om meer voorzichtigheid. Winstprognoses op drie jaar worden van onderuit
opgebouwd, bedrijf per bedrijf, en ze zijn veel vaker te optimistisch dan te pessimistisch. De
verwachte hausse kan best werkelijkheid worden — het resultatenseizoen van het tweede
kwartaal was werkelijk uitzonderlijk — maar ongelukken gebeuren, en het is veiliger om een
brede spreiding te hebben van bedrijven die vandaag cash genereren, over regio’s en sectoren
heen, dan geconcentreerd te zijn in het deel van de markt waar de toekomstige winstgroei al
dan niet werkelijkheid wordt.
Onze aanpak: vrije kasstroom is belangrijker dan ooit
« Omzet is ijdelheid, winst is verstand, maar cash is koning.»
Zakenspreuk
WAAROM VRIJE KASSTROOM
De vrije kasstroom (free cash flow) is de cash die een bedrijf genereert na het betalen van zijn bedrijfskosten en zijn investeringen. Het is het geld dat via dividenden en de inkoop van eigen aandelen aan de aandeelhouders kan worden teruggegeven, of dat kan worden gebruikt om schulden af te bouwen of voor overnames.
Toen geld bijna gratis was, was het verschil tussen een bedrijf dat cash genereerde en een bedrijf dat moest lenen minder zichtbaar. Beleggers waren bereid te wachten en de kapitaalmarkten stonden altijd open. Nu de rente in Europa op het hoogste niveau in vijftien jaar staat en in delen van de Amerikaanse markt op het hoogste niveau in bijna twintig jaar, is dat niet langer het geval. Vrije kasstroom is vandaag om drie redenen belangrijker:
◦ Onafhankelijkheid. Een bedrijf dat zichzelf financiert, hoeft zijn schulden niet tegen een hogere rente te herfinancieren of kapitaal op te halen wanneer de markten ongunstig zijn.
◦ Een echte vergelijking met obligaties. Wanneer een staatsobligatie 4% of 5% oplevert, moet een belegger zich afvragen of een aandeel een beter rendement biedt. Het vrijekasstroomrendement (de vrije kasstroom gedeeld door de marktwaarde van het bedrijf) maakt een rechtstreekse vergelijking mogelijk. Een bedrijf met een vrijekasstroomrendement dat ruim boven de obligatierente ligt, en met het vermogen om dat rendement te laten groeien, biedt een veiligheidsmarge. Een bedrijf zonder vrije kasstroom biedt alleen een belofte of hoop.
◦ Rendement voor aandeelhouders. Bedrijven met een sterke vrije kasstroom kunnen dividenden blijven uitkeren en eigen aandelen blijven inkopen, zelfs wanneer de economie vertraagt. De inkoop van eigen aandelen is een van de factoren waarmee onze strategieën rekening houden.
Conclusie
WAAROM VRIJE KASSTROOM
De vrije kasstroom (free cash flow) is de cash die een bedrijf genereert na het betalen van zijn bedrijfskosten en zijn investeringen. Het is het geld dat via dividenden en de inkoop van eigen aandelen aan de aandeelhouders kan worden teruggegeven, of dat kan worden gebruikt om schulden af te bouwen of voor overnames.
Toen geld bijna gratis was, was het verschil tussen een bedrijf dat cash genereerde en een bedrijf dat moest lenen minder zichtbaar. Beleggers waren bereid te wachten en de kapitaalmarkten stonden altijd open. Nu de rente in Europa op het hoogste niveau in vijftien jaar staat en in delen van de Amerikaanse markt op het hoogste niveau in bijna twintig jaar, is dat niet langer het geval. Vrije kasstroom is vandaag om drie redenen belangrijker:
◦ Onafhankelijkheid. Een bedrijf dat zichzelf financiert, hoeft zijn schulden niet tegen een hogere rente te herfinancieren of kapitaal op te halen wanneer de markten ongunstig zijn.
◦ Een echte vergelijking met obligaties. Wanneer een staatsobligatie 4% of 5% oplevert, moet een belegger zich afvragen of een aandeel een beter rendement biedt. Het vrijekasstroomrendement (de vrije kasstroom gedeeld door de marktwaarde van het bedrijf) maakt een rechtstreekse vergelijking mogelijk. Een bedrijf met een vrijekasstroomrendement dat ruim boven de obligatierente ligt, en met het vermogen om dat rendement te laten groeien, biedt een veiligheidsmarge. Een bedrijf zonder vrije kasstroom biedt alleen een belofte of hoop.
Le rendement pour l'actionnaire. Les entreprises aux flux de trésorerie solides peuvent continuer à verser des dividendes et à racheter leurs actions même quand l'économie ralentit. Les rachats d'actions font d'ailleurs partie des critères que nos stratégies prennent en compte.
Conclusie
Wij zijn van mening dat het einde van het tijdperk van gratis geld geen reden is om de
aandelenmarkt te verlaten. Beursgenoteerde aandelen blijven een beleggingscategorie
met een groot rendementspotentieel op lange termijn, en de winstgevendheid van
bedrijven is uitstekend. Maar een hogere rente is minder vergevingsgezind voor bedrijven
die cash verbruiken, die afhankelijk zijn van leningen of waarvan de waarde volledig op een
verre toekomst steunt. In deze omgeving zijn wij van mening dat de meest betrouwbare
rendementen zullen komen van bedrijven die vandaag echte vrije kasstroom genereren,
gekocht tegen een redelijke prijs.
Vergeet ook niet dat beleggen altijd risico’s inhoudt. Aarzel niet om contact op te nemen met
ons team, dat klaarstaat voor al uw vragen over onze diensten en de risico’s van beleggen.
Jacques Berghmans & Félix Berghmans
Juridische disclaimer
De informatie in dit document is bedoeld voor algemene informatiedoeleinden en houdt geen rekening met de beleggingsdoelstellingen, financiële situatie of specifieke behoeften van een belegger. Dit document mag niet worden verstrekt aan een Amerikaanse belegger (zoals gedefinieerd in de Amerikaanse regelgeving). Dit document is gebaseerd op bronnen die TreeTop Asset Management SA (de “Vennootschap”) betrouwbaar acht en weerspiegelt de visie van de beheerders van de Vennootschap. Dit document dient uitsluitend ter informatie en vormt geen beleggingsadvies of productaanbod. De Vennootschap aanvaardt geen aansprakelijkheid, direct of indirect, voor het gebruik van de informatie in dit document.
Gegevens over prestaties en trends uit het verleden vormen niet noodzakelijkerwijs een indicatie voor toekomstige prestaties of ontwikkelingen.
Gegevens en informatie per 30 september 2026. TreeTop biedt geen garantie op resultaat of prestatie.
Gepubliceerd door TreeTop Asset Management SA, een ICBE-beheervennootschap met vergunning krachtens Hoofdstuk 15 van de Luxemburgse Wet van 17 december 2010.